L’essenziale in breve
- Fondi propri: le banche finanziano perlopiù al massimo l’80 % del valore di anticipo. Almeno il 10 % lo apporti senza denaro della cassa pensioni.
- Sostenibilità finanziaria: con un tasso teorico del 5 %, l’1 % di manutenzione e l’ammortamento, i costi abitativi non devono superare circa un terzo del reddito lordo.
- Costi accessori d’acquisto: a seconda del cantone da meno dell’1 % a circa il 4,5 % del prezzo d’acquisto. Li paghi in aggiunta con mezzi propri.
- Tassi: il tasso guida della BNS è allo 0 % (confermato il 24 settembre 2026). Le migliori ipoteche a tasso fisso a 10 anni costavano a fine settembre circa dall’1,5 all’1,7 %, la media era intorno al 2 %.
- Imposte: dal 1° gennaio 2029 vengono meno valore locativo, deduzione degli interessi passivi e deduzione delle spese di manutenzione per le abitazioni ad uso proprio. Chi compra per la prima volta ottiene una deduzione limitata nel tempo.
- Contratto: vincolante è solo il contratto di compravendita stipulato per atto pubblico. Dal 1° gennaio 2026 notifichi i difetti di un fondo acquistato entro 60 giorni.
- Posizione: cucina e riscaldamento si possono sostituire. Sole invernale, rumore e pericoli naturali restano. Verificali prima di fare un’offerta.
La procedura in dieci passi
Che si tratti di una casa unifamiliare o di un appartamento di proprietà: l’ordine è quasi sempre lo stesso.
- Chiarire il budgetSommare i fondi propri e calcolare la sostenibilità finanziaria. Un colloquio con la banca o con un intermediario mostra quale ipoteca è realistica. Al calcolatore
- Ottenere la conferma di finanziamentoVenditori e mediatori la chiedono spesso prima di accettare un’offerta. Per rilasciarla la banca ha bisogno del certificato di salario, della dichiarazione d’imposta, dei certificati di previdenza e della prova dei fondi propri.
- CercarePortali immobiliari e abbonamenti di ricerca, mediatori, progetti di nuove costruzioni, offerte al di fuori dei portali e aste pubblicate nel Foglio ufficiale svizzero di commercio.
- Verificare la posizione prima della visitaSole invernale, rumore di notte, pericoli naturali, la zona edificabile accanto e i tragitti quotidiani. Lo puoi fare con le carte ufficiali o, tutto riunito, con il rapporto SunPlot. Verifica la posizione
- Visitare e chiedere i documentiAlmeno due volte e in momenti diversi della giornata, la seconda volta con un esperto. Inoltre estratto del registro fondiario, piani e licenze edilizie, per la proprietà per piani anche regolamento e verbali. Lista di controllo
- Fare un’offertaLe offerte non sono vincolanti fino all’atto pubblico. Una prenotazione senza atto pubblico non ti obbliga ad acquistare, e di regola puoi chiedere la restituzione di un pagamento di prenotazione. Di più
- Stipulare l’ipotecaChiedere da tre a cinque offerte lo stesso giorno, scegliere modello e durate e organizzare la promessa di pagamento della banca. Modelli
- Stipulare il contratto di compravendita per atto pubblicoVerificare per tempo la bozza del notaio: prezzo, data di consegna, garanzia, rapporti di locazione e la copertura dell’imposta sugli utili immobiliari.
- Iscrizione nel registro fondiario e pagamentoDiventi proprietario con l’iscrizione nel registro fondiario. La banca paga il prezzo d’acquisto contestualmente alla notificazione all’ufficio del registro fondiario.
- Consegna e notifica dei difettiRedigere un verbale di consegna con le letture dei contatori. Notificare i difetti entro 60 giorni, i difetti occulti entro 60 giorni dalla loro scoperta.
Il mercato nell’autunno 2026
Prezzi. Nel secondo trimestre 2026 l’indice dei prezzi degli immobili residenziali dell’Ufficio federale di statistica superava del 3,5 % il livello dell’anno precedente. Di recente sono saliti soprattutto gli appartamenti di proprietà (+1,6 % rispetto al trimestre precedente), mentre le case unifamiliari hanno ceduto leggermente (−0,4 %). L’offerta resta scarsa: al 1° giugno 2026 era vuoto solo lo 0,93 % di tutte le abitazioni.
Tassi. Il 24 settembre 2026 la Banca nazionale ha lasciato il tasso guida allo 0 %. Da luglio le ipoteche a tasso fisso di lunga durata sono comunque diventate un po’ più care, perché i tassi sul mercato dei capitali sono saliti. Le previsioni divergono. La ZKB prevede entro dodici mesi un tasso guida dello 0,75 %, l’UBS un aumento allo 0,5 % entro giugno 2027 (entrambe al 24 settembre 2026).
Comprare o affittare. Secondo l’UBS, i costi correnti della proprietà abitativa sono in media del 24 % inferiori alla pigione di un immobile comparabile (marzo 2026). L’accesso però resta difficile. Un’economia domestica con reddito mediano può finanziare un buon appartamento di proprietà di 100 m² solo nel 17 % dei comuni (UBS, maggio 2026). Chi ha una pigione conveniente da molti anni, secondo la ZKB spesso fa meglio ad affittare (luglio 2026).
Finanziamento: fondi propri e sostenibilità finanziaria
Se puoi comprare lo decide la banca con due verifiche. Hai abbastanza fondi propri? E puoi sostenere i costi anche se i tassi salgono in modo marcato?
Fondi propri: 20 %, di cui almeno il 10 % «effettivi»
Di regola le banche finanziano al massimo l’80 % del valore di anticipo. Il resto lo metti tu. Le direttive dell’Associazione svizzera dei banchieri (ASB), riconosciute dalla FINMA come standard minimo, esigono che almeno il 10 % del valore di anticipo non provenga dal 2° pilastro. Il limite dell’80 % è una prassi delle banche. Oltre questo limite, secondo l’ordinanza sui fondi propri, devono detenere molto più capitale proprio.
Contano come «effettivi»
- Risparmi e titoli
- Pilastro 3a, come prelievo o costituito in pegno
- Valori di riscatto di assicurazioni sulla vita
- Anticipo ereditario e donazione
- Prestiti postergati o ceduti alla banca
Non contano come «effettivi»
- Prelievo anticipato o costituzione in pegno della cassa pensioni
- Averi di libero passaggio
Dal 2025, per le abitazioni ad uso proprio contano anche i prestiti di partner, genitori, nonni, fratelli e sorelle nonché figli e nipoti maggiorenni. La condizione è che chi concede il prestito confermi per iscritto alla banca di chiedere rimborsi solo con il consenso della banca stessa. Interessi e rate di questi prestiti pesano però sulla sostenibilità finanziaria, e la prassi delle banche varia.
Principio del valore inferiore: la banca calcola con il valore più basso
Il valore di anticipo è il più basso tra prezzo d’acquisto e stima della banca. Se paghi più di quanto stima la banca, copri tutta la differenza con fondi propri «effettivi».
Sostenibilità finanziaria: circa un terzo del reddito
La banca calcola con un tasso d’interesse teorico molto più alto di quello attuale. Così verifica se puoi pagare anche con tassi più alti.
| Voce | Ipotesi usuale |
|---|---|
| Tasso d’interesse teorico | 5 % dell’ipoteca, presso alcune banche 4,5 % |
| Manutenzione e spese accessorie | 1 % del prezzo d’acquisto o del valore venale, in parte dallo 0,7 all’1 % |
| Ammortamento | la parte oltre i ⅔ del valore di anticipo, ripartita su al massimo 15 anni |
| Limite | circa ⅓ del reddito lordo durevole |
Questi valori non figurano in nessuna legge. Ogni banca li stabilisce da sé. Nel maggio 2025 la FINMA ha citato come esempio il 33 % del reddito lordo, un tasso del 5 % e spese accessorie dello 0,8 % per immobili come nuovi. Allo stesso tempo ha esortato le banche a contrassegnare sistematicamente come tali le eccezioni alla sostenibilità finanziaria.
Viene considerato il reddito durevole. I bonus spesso contano solo in parte. Un secondo reddito di regola conta solo se entrambi rispondono solidalmente dell’ipoteca. Leasing, crediti e alimenti vengono dedotti. Per il periodo dopo il pensionamento la banca calcola con la rendita.
Ammortamento: l’ipoteca di 2° grado in 15 anni
La parte dell’ipoteca oltre i due terzi del valore di anticipo la rimborsi in modo lineare entro al massimo 15 anni, a partire al più tardi dodici mesi dopo il versamento. Molte banche esigono inoltre che questa parte sia estinta entro il pensionamento. Dove inizia l’ipoteca di 2° grado lo stabilisce ogni banca, perlopiù tra il 65 e il 67 %.
- Diretto: rimborsi il debito. Debito e interessi diminuiscono.
- Indiretto: versi in un pilastro 3a costituito in pegno. L’ipoteca resta invariata. I versamenti sono deducibili fiscalmente, fino a fine 2028 anche gli interessi passivi. Dal 2029 la deduzione degli interessi passivi per le abitazioni ad uso proprio viene meno.
Nell’esempio sopra l’ammortamento ammonta a CHF 8’889 all’anno. È più del contributo massimo al pilastro 3a di CHF 7’258 per persona (2026).
Denaro della cassa pensioni e del pilastro 3a
L’avere della cassa pensioni puoi prelevarlo anticipatamente o costituirlo in pegno per un’abitazione ad uso proprio. Non conta per il 10 % «effettivo».
| Prelievo anticipato | Costituzione in pegno | |
|---|---|---|
| Cosa succede | La cassa pensioni paga direttamente al venditore o al creditore. | L’avere resta nella cassa e garantisce l’ipoteca. |
| Imposte | Subito, come prestazione in capitale, separatamente dal resto del reddito e ad aliquota ridotta. L’imposta la paghi con altri mezzi. | Nessuna, finché il pegno non viene realizzato. |
| Conseguenze | Prestazioni di vecchiaia più basse, spesso anche prestazioni di rischio più basse. Riscatti volontari nella cassa solo dopo il rimborso. | Le prestazioni restano. In compenso l’ipoteca è più alta e paghi più interessi. |
| Regole | Possibile fino a tre anni prima del diritto alle prestazioni di vecchiaia. Dai 50 anni al massimo l’importo più alto tra l’avere a 50 anni e la metà dell’avere attuale. Le persone sposate hanno bisogno del consenso scritto del coniuge. | |
Per il prelievo anticipato vale: almeno CHF 20’000, al massimo ogni cinque anni, versamento al più tardi sei mesi dopo la domanda. Nel registro fondiario viene menzionata una restrizione del diritto di alienazione. Se vendi, devi rimborsare il denaro. Se prevedi un nuovo acquisto entro due anni, puoi trasferire temporaneamente l’importo su un conto di libero passaggio. In caso di rimborso ti viene restituita l’imposta pagata, senza interessi, se lo chiedi entro tre anni.
Pilastro 3a. Un prelievo per acquisto, costruzione o ammortamento è possibile ogni cinque anni e viene tassato come prestazione in capitale. Il denaro del 3a conta come fondi propri «effettivi». Novità: puoi colmare con un riscatto le lacune contributive, per la prima volta nel 2026 per l’anno 2025 e al massimo per dieci anni a ritroso. Le lacune degli anni precedenti al 2025 non si possono riscattare. Condizione è un reddito da attività lucrativa soggetto all’AVS in Svizzera, sia nell’anno della lacuna sia nell’anno del riscatto. In quell’anno devi inoltre versare l’intero contributo ordinario. Ogni anno puoi versare al massimo CHF 7’258 in più (2026). Dopo aver riscosso la prestazione di vecchiaia del 3a non è più possibile.
Comprare in due
- Comproprietà: ogni persona possiede una quota, per esempio la metà ciascuno, e può venderla o costituirla in pegno. Gli altri hanno un diritto di prelazione.
- Proprietà comune: solo tramite una comunione, come il regime dei beni tra coniugi o una società semplice. Le decisioni vengono prese all’unanimità.
- Fondi previdenziali: se usate denaro della cassa pensioni o del pilastro 3a, la proprietà comune è possibile solo per coniugi e partner registrati. Chi non è sposato sceglie la comproprietà.
- Responsabilità: per l’ipoteca di solito ogni persona risponde per l’intero importo, indipendentemente dalla sua quota.
- Concubinato: non esiste un diritto successorio legale. Testamento, contratto tra i partner e un’assicurazione in caso di decesso proteggono l’altra persona.
Documenti per la banca
Calcolatore della sostenibilità finanziaria
Il calcolatore lavora con le ipotesi usuali delle banche. È già inserito un esempio. Modifica i numeri, il risultato si adegua subito.
Sostenibilità finanziaria
30,8 % del reddito lordo
Calcolo semplificato secondo la prassi bancaria corrente, non è un’offerta. Il calcolatore detrae i costi accessori d’acquisto dai mezzi al di fuori della cassa pensioni, perché la cassa pensioni paga direttamente al venditore o alla banca. Qui l’ipoteca di 2° grado inizia a ⅔ del valore di anticipo. Tutti i risultati sono senza garanzia. Offrono un primo orientamento e non sostituiscono la consulenza di una banca, di un notaio o di un esperto.
Scegliere l’ipoteca: modelli e tassi
| Modello | Come funziona | Adatta se |
|---|---|---|
| Ipoteca a tasso fisso | Tasso fisso di solito per un periodo da 2 a 15 anni. Un’uscita anticipata costa un’indennità di estinzione anticipata. | vuoi costi pianificabili e temi l’aumento dei tassi |
| Ipoteca SARON | SARON più un margine fisso, conteggiato mensilmente o trimestralmente. Molte banche fissano il SARON ad almeno lo 0 %. Perlopiù un contratto quadro su più anni. | puoi sopportare le oscillazioni. Oggi di fatto paghi solo il margine. |
| Ipoteca variabile | Senza durata fissa, di solito disdicibile con un preavviso di sei mesi. Molto più cara: a luglio 2026 in media il 2,79 %. | devi solo coprire un breve periodo di transizione |
| Ipoteca forward | Blocca un tasso fisso con decorrenza fino a 12 o 24 mesi più tardi, dietro supplemento. | un’ipoteca esistente scade a breve |
Tassi a fine settembre 2026
| Durata | Migliori offerte | Media |
|---|---|---|
| Ipoteca SARON (margine) | da 0,64 % | circa dall’1,0 all’1,1 % |
| Ipoteca a tasso fisso 5 anni | circa dall’1,4 all’1,6 % | circa 1,8 % |
| Ipoteca a tasso fisso 10 anni | circa dall’1,5 all’1,7 % | circa dal 2,0 al 2,1 % |
Fonti: MoneyPark e Helvetia (21.9.2026), RealAdvisor (24.9.2026), hypotheke.ch (23 e 25.9.2026), statistica dei tassi della BNS (luglio 2026). I tassi cambiano ogni giorno. I tassi indicativi delle banche sono spesso da 0,4 a 0,5 punti percentuali sopra quanto puoi negoziare.
Come confrontare le offerte
- Chiedere da tre a cinque offerte vincolanti lo stesso giorno, con gli stessi dati di base.
- Confrontare banche, assicurazioni, casse pensioni e intermediari. A fine settembre 2026 assicuratori e casse pensioni offrivano in parte i tassi più bassi per 5 e 10 anni.
- Oltre al tasso confrontare anche commissioni, regole di ammortamento, cambio di modello e le regole sull’indennità di estinzione anticipata.
- Per l’ipoteca SARON negoziare il margine. Vale per l’intera durata del contratto.
- Scaglionare le durate ripartisce il rischio di tasso. Una nuova banca però di solito non riprende una singola tranche finché le altre sono ancora in corso. Questo ti lega alla banca attuale.
Indennità di estinzione anticipata. Se sciogli un’ipoteca a tasso fisso prima della scadenza, la banca chiede gli interessi persi. In linea di massima: importo per durata residua per differenza tra tasso contrattuale e tasso attuale per la durata residua. Se i tassi sono saliti dalla stipula, risulta bassa o viene meno del tutto. Alcune banche in quel caso accreditano perfino qualcosa. Lo regola il contratto.
Costi accessori d’acquisto e costi correnti
All’acquisto si pagano l’imposta sul trapasso di proprietà, gli emolumenti per notaio e registro fondiario e gli emolumenti per le cartelle ipotecarie. La banca non finanzia questi costi. Li paghi in aggiunta ai fondi propri. A Zurigo, Zugo, Svitto, Uri e Glarona restano perlopiù sotto l’1 % del prezzo d’acquisto. Nei cantoni con imposta sul trapasso di proprietà sono, senza riduzioni, circa dall’1,5 al 4,5 %. Se riprendi cartelle ipotecarie esistenti, risparmi emolumenti.
Esempio: casa da CHF 1’200’000, nuova cartella ipotecaria di CHF 960’000
| Cantone | Costi unici | Quota sul prezzo |
|---|---|---|
| Zurigo, senza imposta sul trapasso di proprietà | circa CHF 4’500 | 0,4 % |
| Berna, domicilio principale con esenzione | Imposta CHF 7’200, più emolumenti | da 0,6 % |
| Berna, senza esenzione | Imposta CHF 21’600, più emolumenti | da 1,8 % |
| Lucerna, 1,5 % | circa da CHF 24’000 a 26’500 | circa 2 % |
| Giura, 2,5 % e 3,2 % | Imposta CHF 31’400, cartella ipotecaria CHF 3’360, più emolumenti | da 2,9 % |
Imposta sul trapasso di proprietà per cantone
| Cantone | Aliquota | Chi paga | Riduzione, esenzione, emolumenti |
|---|---|---|---|
| ZurigoZH | nessuna | non applicabile | abolita dal 2005; registro fondiario e atto pubblico 1 ‰ ciascuno |
| BernaBE | 1,8 % | Acquirente | Su domanda nessuna imposta sui primi CHF 800’000, se l’immobile diventa domicilio principale ed è abitato personalmente per almeno due anni |
| LucernaLU | 1,5 % | Acquirente | nessuna |
| UriUR | nessuna | non applicabile | Emolumento del registro fondiario 2 ‰, al massimo CHF 10’000 |
| SvittoSZ | nessuna | non applicabile | Emolumento del registro fondiario, al massimo CHF 13’500 |
| ObvaldoOW | 1,5 % | metà ciascuno | Venditore esentato in caso di acquisto sostitutivo nel cantone |
| NidvaldoNW | 1 % | Acquirente | nessuna |
| GlaronaGL | nessuna | non applicabile | Emolumento del registro fondiario 3,5 ‰ |
| ZugoZG | nessuna | non applicabile | Emolumento del registro fondiario secondo il dispendio |
| FriburgoFR | 1,5 % più supplemento comunale, in totale al massimo 3 % | Acquirente | Primo domicilio principale (almeno due anni): base di calcolo ridotta di CHF 500’000 per prezzi fino a 1 mio., di CHF 250’000 fino a 1,5 mio. |
| SolettaSO | 2,2 % | Acquirente | Esenzione su domanda per abitazioni di proprietà utilizzate personalmente in modo durevole ed esclusivo |
| Basilea CittàBS | 3 % | Acquirente | In caso di uso proprio per almeno sei anni 1,5 %, dovuta dal venditore |
| Basilea CampagnaBL | 2,5 % | metà ciascuno | La quota dell’acquirente viene meno per le abitazioni di proprietà ad uso proprio |
| SciaffusaSH | nessuna | non applicabile | Emolumenti: iscrizione 6 ‰, atto pubblico 1 ‰ |
| Appenzello EsternoAR | 2 % (imposta comunale) | secondo accordo, perlopiù metà ciascuno | I comuni possono fissare un’aliquota più bassa |
| Appenzello InternoAI | 1 % | Acquirente | nessuna |
| San GalloSG | 1 % (imposta comunale) | Acquirente | nessuna |
| GrigioniGR | Comuni, al massimo 2 % | Acquirente | Aliquota secondo il comune |
| ArgoviaAG | nessuna | non applicabile | Tassa del registro fondiario 4 ‰ |
| TurgoviaTG | 1 % | Acquirente | Esenzione in caso di acquisto sostitutivo nella misura del reinvestimento |
| TicinoTI | 1,1 % tassa del registro fondiario, da CHF 2 mio. 1,3 % | entrambi solidalmente | nessuna |
| VaudVD | 2,2 % più supplemento comunale, in totale al massimo 3,3 % | Acquirente | nessuna esenzione generale |
| ValleseVS | dall’1 all’1,5 % a scaglioni, più supplemento comunale | Acquirente | nessuna |
| NeuchâtelNE | 3,3 % | Acquirente | 2,2 % per domicilio principale durevole (almeno due anni) |
| GinevraGE | 3 % | Acquirente | Domicilio principale (almeno tre anni) e prezzo fino a CHF 1’394’928: CHF 20’924 in meno (valori 2026) |
| GiuraJU | 2,5 % fino a CHF 1 mio., 3,2 % sulla parte eccedente | Acquirente | nessuna, aliquota per chi acquista per la prima volta abolita da marzo 2024 |
Nessun cantone trovato. Prova con il nome o la sigla, per esempio «Vaud» o «VD».
Stato al 1° gennaio 2026, verificato sulle leggi cantonali. Senza garanzia. Acquirente e venditore possono ripartire l’imposta diversamente nel contratto. A ciò si aggiungono emolumenti per notaio, registro fondiario e cartelle ipotecarie. Fa stato l’informazione del notaio o dell’ufficio di tassazione.
Costi correnti e accantonamenti
- Manutenzione e spese accessorie: l’associazione dei proprietari immobiliari (Hauseigentümerverband) calcola come regola empirica l’1 % del valore dell’immobile all’anno, per gli immobili più vecchi fino al 2,5 %.
- Proprietà per piani: amministrazione e fondo di rinnovamento li paghi secondo la quota di valore. Sono usuali versamenti dallo 0,2 allo 0,5 % del valore d’assicurazione dello stabile all’anno.
- Riscaldamento: un generatore di calore dura circa 20 anni. La sostituzione è meglio pianificarla già dopo una decina d’anni. In una casa unifamiliare una pompa di calore aria-acqua costa circa da CHF 30’000 a 40’000, con sonda geotermica circa CHF 60’000 (valori indicativi).
Assicurazioni
- Assicurazione stabili: in 19 cantoni l’assicurazione cantonale degli stabili assicura obbligatoriamente contro incendio e danni della natura. A Ginevra, Uri, Svitto, Ticino, Appenzello Interno, Vallese e Obvaldo ti assicuri presso una compagnia privata. La banca esige l’assicurazione ovunque.
- Terremoto: l’assicurazione stabili di regola non copre i danni da terremoto. Valuta un’assicurazione complementare.
- Economia domestica e responsabilità civile privata: la responsabilità civile privata copre di solito anche la casa unifamiliare ad uso proprio. Nella proprietà per piani è la comunione ad assicurare la responsabilità civile dello stabile.
- In caso di ristrutturazioni: responsabilità civile del committente e assicurazione lavori di costruzione.
- Decesso e invalidità: un’assicurazione di rischio evita alla famiglia di dover vendere la casa. Alcune banche la esigono.
Imposte: il valore locativo cade nel 2029
Il 28 settembre 2025 il popolo ha accettato il cambiamento di sistema con il 57,7 % di sì. Il Consiglio federale lo mette in vigore il 1° gennaio 2029. Fino al periodo fiscale 2028 compreso vale il sistema attuale.
| Fino a fine 2028 | Dal 1° gennaio 2029 | |
|---|---|---|
| Valore locativo | tassato come reddito, nei cantoni almeno il 60 % della pigione di mercato | viene meno per le abitazioni principali e secondarie ad uso proprio |
| Interessi passivi | deducibili, per la Confederazione fino al reddito della sostanza più CHF 50’000 | solo in proporzione degli immobili locati rispetto al patrimonio complessivo, per chi acquista per la prima volta una deduzione limitata nel tempo |
| Manutenzione | deducibili, effettivi o forfettari (Confederazione: 10 % del valore locativo per edifici fino a dieci anni, altrimenti 20 %) | non più deducibili, né per la Confederazione né per cantoni e comuni |
| Energia e protezione dell’ambiente | deducibili, riporto possibile sui due anni successivi | solo se il cantone mantiene la deduzione, al più tardi fino al 2050 |
| Abitazioni secondarie | Valore locativo | i cantoni possono prelevare un’imposta reale |
Deduzione per il primo acquisto
Chi compra per la prima volta un’abitazione in Svizzera e la abita personalmente, dal 2029 può dedurre gli interessi passivi per un periodo limitato: il primo anno fino a CHF 10’000 per i coniugi e fino a CHF 5’000 per tutti gli altri. L’importo massimo si riduce ogni anno del 10 % dell’importo iniziale, cioè di CHF 1’000 rispettivamente di CHF 500, e cessa dopo dieci anni. Chi ha comprato per la prima volta nei dieci anni prima del 2029 ottiene la deduzione per gli anni rimanenti.
Cosa significa per chi compra fino al 2028
- I rinnovamenti che mantengono il valore sono deducibili fino a fine 2028, anche il ripristino di un immobile appena acquistato. Per i lavori più grandi conviene pianificare bene i tempi.
- Dal 2029 i risanamenti energetici restano deducibili solo se il tuo cantone mantiene la deduzione.
- Dal 2029 l’ipoteca sull’abitazione propria riduce a malapena l’imposta sul reddito. Ammortizzare direttamente diventa così relativamente più interessante. Il pilastro 3a resta interessante dal punto di vista fiscale.
- Per l’imposta sulla sostanza non cambia nulla: l’immobile fa parte della sostanza, l’ipoteca viene dedotta.
In caso di vendita futura paghi sull’utile un’imposta cantonale sugli utili immobiliari. Una breve durata di possesso è tassata più fortemente, una lunga attenua l’imposta quasi ovunque. Se entro un termine adeguato ricompri un’abitazione ad uso proprio in Svizzera, l’imposizione viene differita.
Imposta immobiliare. Alcuni cantoni e comuni prelevano ogni anno in aggiunta dallo 0,1 al 3 ‰ del valore fiscale, senza deduzione dei debiti. Non conoscono un’imposta di questo tipo per esempio Zurigo, Svitto, Zugo, Soletta, Basilea Campagna e Argovia.
Verificare l’immobile: stato, energia, sostanze nocive
Case e appartamenti usati vengono perlopiù venduti «come visti», senza garanzia. Quello che non noti prima della firma, dopo lo paghi tu. Per questo vai a vederli almeno due volte e la seconda volta porta con te un esperto indipendente. Presso l’associazione dei proprietari immobiliari di Argovia (HEV Aargau), per esempio, una valutazione dell’edificio prima dell’acquisto costa da CHF 200 a 240 all’ora, più IVA.
Durante la visita
Documenti da chiedere
Riscaldamento ed energia
I cantoni inaspriscono le regole per la sostituzione del riscaldamento. A Zurigo, Basilea Città, Basilea Campagna, Ginevra, Glarona, Neuchâtel e Uri, in caso di sostituzione, un riscaldamento a olio o a gas deve di principio lasciare il posto a un sistema rinnovabile. La maggior parte degli altri cantoni esige una quota dal 10 al 40 % di energia rinnovabile o di risparmio. Soletta e Vaud non prevedono un obbligo di questo tipo (panoramica di SvizzeraEnergia, semplificata). Il nuovo Modello di prescrizioni energetiche dei Cantoni, il MoPEC 2025, prevede in caso di sostituzione il 100 % di energia rinnovabile. Si applica non appena il tuo cantone lo recepisce.
Importante per chi compra: secondo il MoPEC 2025, per un’abitazione ad uso proprio l’autorità può, in caso di rigore finanziario, differire la sostituzione fino a tre anni dopo il successivo cambio di proprietario. Il differimento viene menzionato nel registro fondiario. Se compri una casa di questo tipo, devi sostituire il riscaldamento al più tardi tre anni dopo l’acquisto.
- Controllo elettrico: se l’ultimo controllo risale a più di cinque anni prima, in caso di cambio di proprietario è obbligatorio un controllo con rapporto di sicurezza (ordinanza sugli impianti a bassa tensione).
- CECE: il certificato energetico cantonale degli edifici valuta l’efficienza dell’involucro dell’edificio, l’efficienza energetica globale e le emissioni dirette di CO₂, ciascuna da A a G. È obbligatorio in caso di vendita per esempio a Friburgo e, per gli edifici abitativi esistenti, nel Cantone di Vaud. Nel Programma Edifici della Confederazione e dei Cantoni, per contributi all’isolamento termico a partire da CHF 10’000 ti serve un CECE Plus o un’analisi dell’edificio. La domanda di contributo va presentata prima dell’inizio dei lavori.
Sostanze nocive e radon
- Amianto: vietato dal 1990. Le case costruite o ristrutturate prima possono contenere amianto. Prima di una ristrutturazione va accertato.
- PCB: si trova spesso nelle sigillature dei giunti di edifici in calcestruzzo degli anni dal 1955 al 1975.
- Piombo: possibile nelle vecchie pitture. Farlo accertare prima della levigatura.
- Radon: il livello di riferimento è di 300 becquerel per metro cubo. Se è superato, il proprietario deve risanare a proprie spese. La carta del radon della Confederazione mostra la probabilità per chilometro quadrato. Quanto sia alto davvero il valore nella casa lo mostra solo una misurazione di almeno 90 giorni durante il periodo di riscaldamento.
Verificare la posizione: ciò che non si può ristrutturare
Cucina, bagno e riscaldamento li puoi sostituire. Sole, rumore, pendio e pericoli naturali restano. Determinano la qualità abitativa e il fabbisogno energetico per decenni e contano anche alla rivendita. Una visita ne mostra solo un momento.
Sole invernale: il giorno che conta
A Zurigo il 21 giugno a mezzogiorno il sole è alto circa 66°, il 21 dicembre solo circa 19°. Una casa vicina alta 10 metri proietta allora a mezzogiorno un’ombra di quasi 29 metri, a giugno sono poco più di 4 metri. Chi visita a maggio non ne vede nulla. Provalo:
Semplificato: terreno pianeggiante, casa vicina esattamente a sud, sole al punto più alto (in Svizzera verso le 12.30, d’estate verso le 13.30). Prima e dopo il sole è più basso e le ombre si allungano.
In realtà si aggiungono pendii, montagne e altre case. Nelle valli alpine d’inverno il sole scompare spesso presto dietro la cresta. E gli alberi crescono: nel Cantone di Zurigo il diritto di far rimuovere un albero piantato troppo vicino si prescrive cinque anni dopo la messa a dimora.
Un diritto al sole non esiste
Se il tuo vicino rispetta le prescrizioni quando costruisce, non puoi pretendere che il tuo giardino resti al sole (art. 679 cpv. 2 CC). Limiti fissi di ore per l’ombra portata il diritto edilizio cantonale li prevede di regola solo per gli edifici alti. Nel Cantone di Zurigo un edificio alto può ombreggiare gli edifici vicini abitati, nei giorni invernali medi, al massimo per tre ore; a Berna valgono da due a due ore e mezza. Sole e vista si possono garantire solo con una servitù sul fondo vicino, per esempio una restrizione edilizia o una limitazione d’altezza.
Di quanto sole ha bisogno un’abitazione lo descrive la norma sulla luce diurna SN EN 17037. Raccomanda che almeno un locale abitabile possa ricevere, in un giorno tra il 1° febbraio e il 21 marzo, almeno 1,5 ore di sole, meglio 3 o 4 ore. Il Cantone di Lucerna vieta le abitazioni i cui locali di soggiorno e camere da letto sono tutti orientati tra nord-est e nord-ovest.
Cosa mostrano gli studi. A Wellington, in Nuova Zelanda, il prezzo di vendita è salito di circa il 2,6 % per ogni ora di sole giornaliera in più. A Vienna gli acquirenti hanno valutato in modo misurabilmente più alto gli appartamenti con più irraggiamento solare calcolato. In Svizzera è studiata soprattutto la vista: per la vista lago Wüest Partner indica un sovrapprezzo medio di circa l’11 %. Inoltre il sole invernale fa risparmiare energia per il riscaldamento, e un impianto solare rende di più se né la casa vicina né un albero lo ombreggiano.
Rumore, pericoli naturali, zona edificabile: le carte ufficiali
- Rumore: il rumore stradale e ferroviario di giorno e di notte lo mostra il geoportale della Confederazione. Circa 740’000 persone in Svizzera sono esposte a rumore stradale dannoso o molesto (UFAM). Conta la notte, non il sabato pomeriggio della visita.
- Pericoli naturali: le carte dei pericoli dei cantoni mostrano piene, scivolamenti, caduta di sassi e valanghe, in rosso per il pericolo elevato, in blu per quello medio e in giallo per quello basso. Il deflusso superficiale dopo piogge intense, cioè l’acqua che non esce dagli argini di ruscelli, fiumi o laghi, causa più della metà di tutti i danni da inondazione (assicuratori e assicurazioni stabili, agosto 2026).
- Zona edificabile accanto: il piano delle zone e il catasto RDPP mostrano quanto in alto e quanto densamente si può costruire sulle particelle vicine. La legge sulla pianificazione del territorio esige uno sviluppo centripeto degli insediamenti. Le domande di costruzione vengono pubblicate, a seconda del cantone, nel foglio ufficiale o nell’organo di pubblicazione del comune.
- Acque sotterranee: nelle zone di protezione delle acque sotterranee le sonde geotermiche sono vietate. È importante se prevedi una pompa di calore con sonda.
- Radon, telefonia mobile, alta tensione: le carte relative le trovi anche su map.geo.admin.ch.
- Trasporti pubblici e tragitti: le classi di qualità dei trasporti pubblici vanno da A per molto buono a D per scarsamente servito. I tragitti per scuola, spesa e medico è meglio percorrerli una volta a piedi.
- Moltiplicatore d’imposta: i comuni si possono confrontare con il calcolatore fiscale dell’Amministrazione federale delle contribuzioni.
Il rapporto SunPlot
Sole, ombra e posizione per un indirizzo
Le carte ufficiali sono pubbliche, ma distribuite tra Confederazione, cantoni e comuni. E quando casa, giardino o balcone sono in ombra a dicembre non lo mostrano a colpo d’occhio. SunPlot calcola sole e ombra per indirizzi in tutta la Svizzera, geometricamente, dai dati 3D di swisstopo: terreno, montagne, edifici e alberi dalla nuvola di punti laser. A ciò si aggiungono le carte sulla posizione, direttamente sul modello 3D del tuo indirizzo.
- Ore di sole per ogni giorno dell’anno, calcolate geometricamente
- Ombra a ogni ora, con la fonte: montagna, terreno, casa o albero
- Percorso del sole, vista e montagne visibili
- Potenziale solare dei tetti
- Rumore di giorno e di notte, con valore limite
- Pericoli naturali e deflusso superficiale
- Allacciamento ai trasporti pubblici e dintorni con tempi a piedi
- Zone edificabili, viaggio nel tempo con foto aeree, acque sotterranee e suolo
Dal rapporto di esempio Lidostrasse 5, Lucerna: 7,3 ore di sole il 21 dicembre, 15,2 ore il 21 giugno, rumore stradale di notte 34,7 dB con un valore limite di 50 dB.
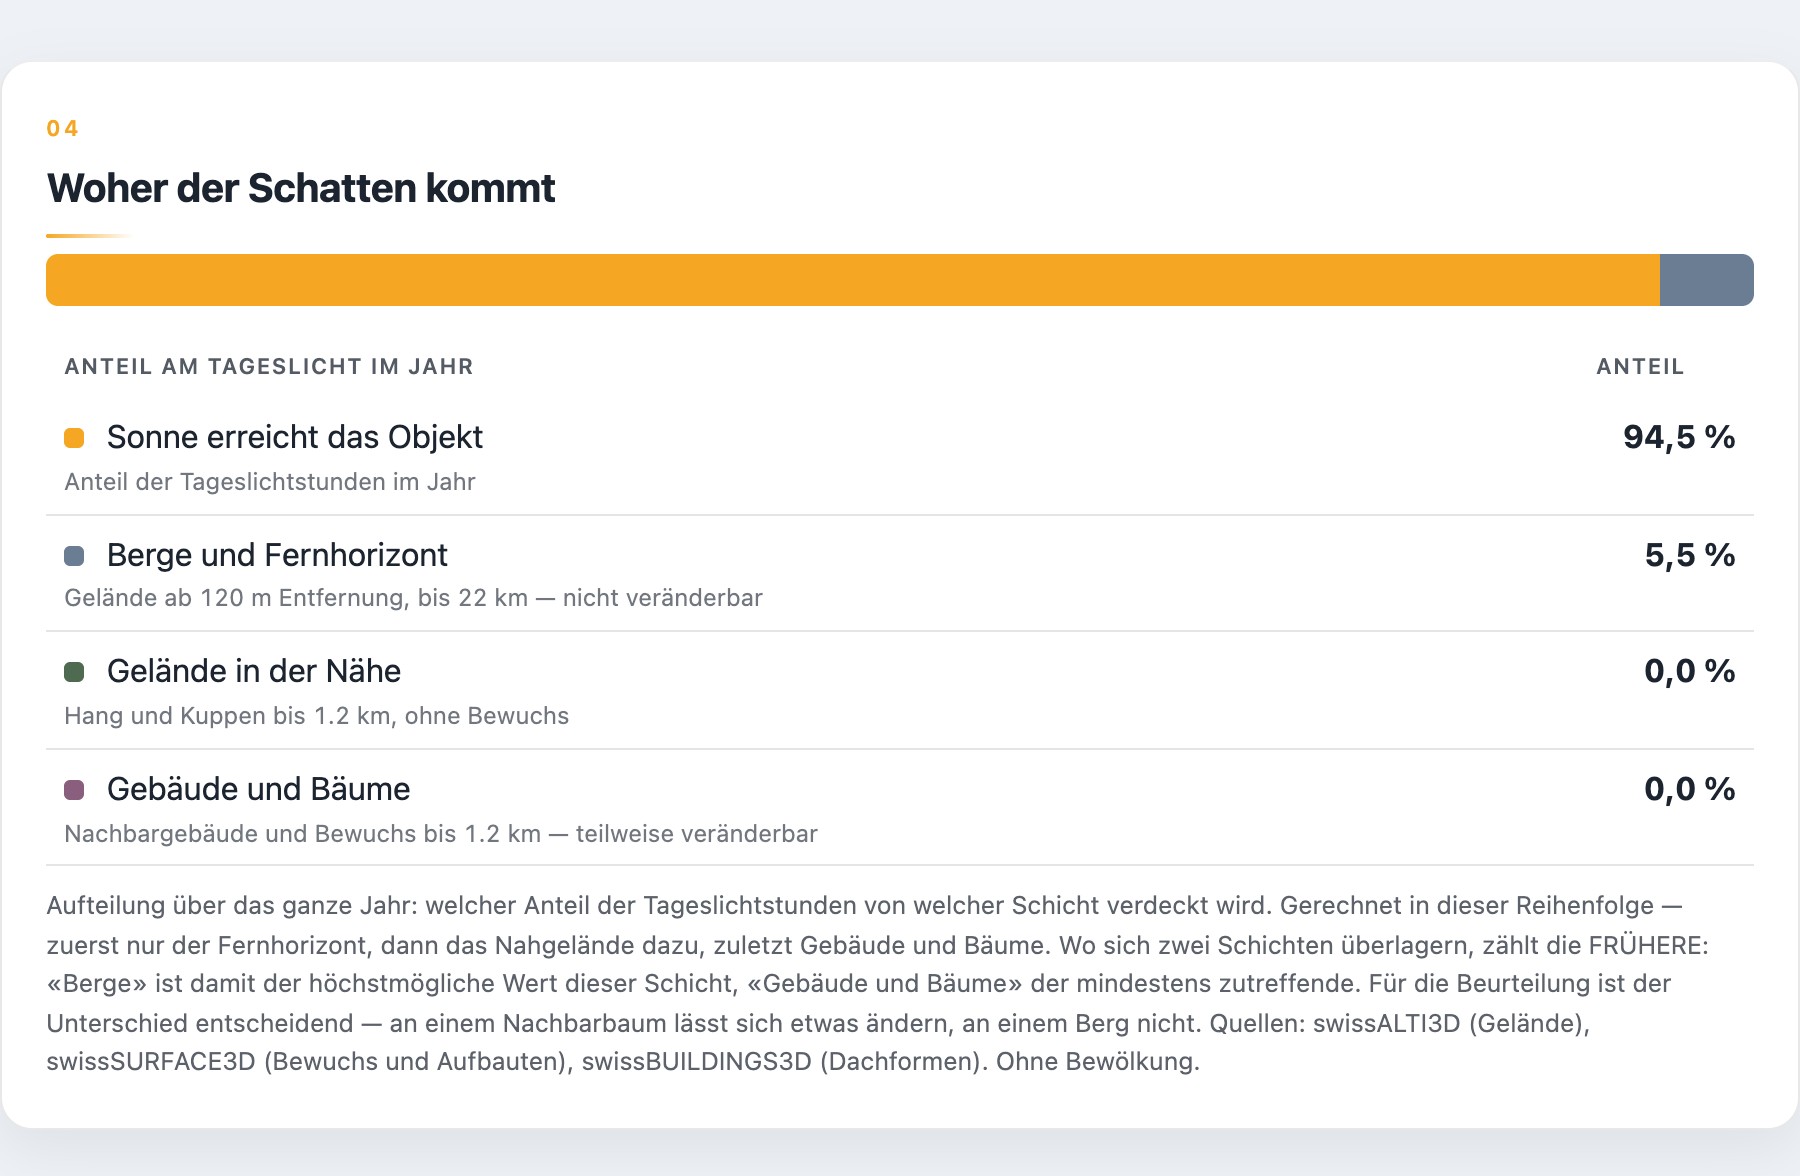
Ore di sole calcolate geometricamente, senza nuvole. Il rapporto non è una perizia. Gli edifici in progetto non sono inclusi.
Contratto e diritto: cosa ti protegge
Prenotazione: senza atto pubblico nessun obbligo di acquisto
Se un accordo di prenotazione ti obbliga ad acquistare, è un contratto preliminare. Senza atto pubblico è nullo (art. 216 cpv. 2 CO) e di regola puoi chiedere la restituzione di un pagamento di prenotazione. Può però essere valido un accordo, anche forfettario, che rimborsa al venditore solo le spese sostenute confidando nella vendita (Tribunale federale 4A_109/2018). Il giudice può ridurre un forfait eccessivo (DTF 140 III 200). Paga solo su un conto del notaio o su un conto bloccato e non accettare clausole secondo cui il denaro va perso.
Contratto di compravendita e registro fondiario
Il contratto di compravendita deve essere stipulato per atto pubblico (art. 216 CO). Diventi proprietario solo con l’iscrizione nel registro fondiario (art. 656 CC). Il prezzo d’acquisto lo paga la tua banca contestualmente alla notificazione all’ufficio del registro fondiario, sulla base di una promessa di pagamento irrevocabile. Gli acconti versati prima del trasferimento della proprietà sono perlopiù persi in caso di fallimento del venditore.
Nel contratto verifica la data di consegna (da quel momento passano utili e rischi), la garanzia, i contratti di locazione in corso, la copertura dell’imposta sugli utili immobiliari, gli accessori e il conteggio delle spese accessorie e del fondo di rinnovamento.
Garanzia: nuove regole dal 1° gennaio 2026
Per gli immobili usati i venditori escludono perlopiù la garanzia. Ciò non vale se il venditore ha taciuto dolosamente un difetto (art. 199 CO), né per difetti che esulano completamente da ciò che dovevi ragionevolmente aspettarti e che pregiudicano in modo considerevole lo scopo dell’acquisto. Dal 1° gennaio 2026, per l’acquisto di fondi vale inoltre l’art. 219a CO:
- Il termine per notificare i difetti è di 60 giorni. I difetti occulti li notifichi entro 60 giorni dalla scoperta. Termini più brevi nel contratto sono inefficaci.
- Le tue pretese si prescrivono cinque anni dopo l’acquisto della proprietà. Questo termine non può essere abbreviato a tuo sfavore.
- Per le nuove costruzioni ancora da realizzare o terminate meno di due anni prima della vendita, puoi esigere una riparazione gratuita. Questo diritto non può essere escluso in anticipo.
Le nuove regole riguardano in primo luogo i contratti conclusi dal 1° gennaio 2026. Notifica i difetti sempre per iscritto e in modo dimostrabile.
Nuova costruzione e acquisto su piano
- Ipoteca legale degli artigiani e imprenditori: artigiani e subappaltatori che non sono stati pagati possono far iscrivere, entro quattro mesi dal compimento del loro lavoro, un’ipoteca sul tuo fondo, anche se hai già pagato il prezzo d’acquisto (art. 837 segg. CC). Ti proteggono un controllo del registro fondiario poco prima del trasferimento, le prove di pagamento, una trattenuta o una garanzia bancaria.
- Pagamenti anticipati: solo contro una garanzia bancaria o una fideiussione solidale.
- Proprietà per piani su piano: può essere costituita già prima della costruzione. Fatti trasferire la tua quota il più presto possibile.
Ipoteca legale per le imposte del venditore
In molti cantoni il fondo risponde con un’ipoteca legale per l’imposta sugli utili immobiliari del venditore (art. 836 CC). Se il venditore non paga, tocca a te. Per questo è usuale che una parte del prezzo d’acquisto vada direttamente all’ufficio di tassazione o venga garantita. Assicurati che ciò figuri nel contratto.
Estratto del registro fondiario e servitù
L’estratto del registro fondiario mostra la proprietà, le servitù come diritto di passo, diritto di costruire a distanza ridotta o restrizione edilizia, inoltre oneri fondiari, diritti di pegno, annotazioni e menzioni. Leggi anche i contratti relativi alle servitù, perché conta il contenuto esatto. Un contratto di locazione annotato rimane in essere. Senza annotazione puoi disdire in caso di urgente bisogno per uso proprio. Usufrutto e diritto di abitazione restano in essere anche dopo la vendita.
Proprietà per piani
- La quota di valore determina il peso del voto e la quota dei costi.
- Verificare regolamento, verbali degli ultimi anni, budget e stato del fondo di rinnovamento. Un fondo non è prescritto per legge.
- La comunione può far iscrivere nel registro fondiario un’ipoteca legale per i contributi degli ultimi tre anni. I contributi arretrati del venditore possono così ricadere su di te, per questo chiedi una conferma.
- Le decisioni prese, per esempio su un risanamento, vincolano anche te.
- Nel maggio 2026 il Consiglio federale ha presentato una revisione del diritto della proprietà per piani. Il Parlamento non ha ancora deciso.
Diritto di superficie
Con il diritto di superficie compri la casa, ma non il terreno. Paghi un canone del diritto di superficie, spesso legato al rincaro o al tasso ipotecario. Alla scadenza, perlopiù dopo un periodo da 30 a 100 anni, l’edificio ritorna al proprietario del terreno contro un’indennità. Fai attenzione a durata residua, adeguamento del canone e indennità di riversione. Influiscono su finanziamento e rivendita.
Acquisto da parte di persone dall’estero
I cittadini dell’UE e dell’AELS con domicilio in Svizzera e le persone con permesso C comprano senza autorizzazione. I cittadini di altri Stati con permesso B possono comprare un’abitazione principale nel luogo di domicilio e abitarla personalmente (Lex Koller). Il Consiglio federale vuole inasprire le regole, la consultazione è durata fino a luglio 2026. Finché il Parlamento non decide, vale il diritto attuale.
Mediatori, procedure con offerte e aste
In Svizzera la provvigione del mediatore la paga di solito il venditore, spesso dal 2 al 3 % del prezzo. In una procedura con offerte, le offerte non sono vincolanti fino all’atto pubblico, e il venditore non deve accettare la più alta. In un incanto forzato compri senza garanzia e ti assumi gli oneri secondo l’elenco degli oneri. Le offerte sono incondizionate, quindi il finanziamento deve essere assicurato prima.
Domande frequenti
Di quanti fondi propri ho bisogno per comprare una casa?
Di regola almeno il 20 % del valore di anticipo, di cui almeno il 10 % senza denaro della cassa pensioni. A ciò si aggiungono i costi accessori d’acquisto, a seconda del cantone da meno dell’1 % a circa il 4,5 % del prezzo d’acquisto. Per una casa da CHF 1 milione sono almeno CHF 200’000 più i costi accessori.
Quanto devo guadagnare per comprare una casa da CHF 1 milione?
Con il 20 % di fondi propri e le ipotesi usuali delle banche (tasso d’interesse teorico del 5 %, manutenzione dell’1 %, ammortamento a due terzi in 15 anni) circa CHF 177’000 lordi all’anno. Se la banca calcola con un tasso del 4,5 %, sono circa CHF 165’000. Più fondi propri riducono l’importo.
A quanto ammontano i costi accessori d’acquisto in Svizzera?
Perlopiù tra meno dell’1 % nei cantoni senza imposta sul trapasso di proprietà come Zurigo, Zugo o Svitto e circa il 4,5 % del prezzo d’acquisto. Comprendono l’imposta sul trapasso di proprietà, gli emolumenti per notaio e registro fondiario e i costi per le cartelle ipotecarie. La banca non li finanzia.
Posso usare i soldi della cassa pensioni per comprare una casa?
Sì, per un’abitazione ad uso proprio, come prelievo anticipato (almeno CHF 20’000, al massimo ogni cinque anni) o come costituzione in pegno, fino a tre anni prima del diritto alle prestazioni di vecchiaia. Questo denaro però non conta per il minimo del 10 % di fondi propri «effettivi». Un prelievo anticipato viene tassato subito e riduce le tue prestazioni.
Cosa cambia con l’abolizione del valore locativo?
Dal 1° gennaio 2029 non paghi più imposte sul valore locativo della tua abitazione ad uso proprio. Allo stesso tempo non puoi più dedurre gli interessi passivi e le spese di manutenzione che la riguardano. Chi compra per la prima volta ottiene una deduzione limitata nel tempo: il primo anno fino a CHF 10’000 per i coniugi o CHF 5’000 per tutti gli altri, poi ogni anno si riduce del 10 % dell’importo iniziale.
Un accordo di prenotazione è vincolante?
Senza atto pubblico non ti obbliga ad acquistare: lo fa solo il contratto di compravendita stipulato per atto pubblico. Di regola puoi chiedere la restituzione di un pagamento di prenotazione. Può però essere valido un accordo che rimborsa al venditore solo le spese sostenute confidando nella vendita.
Ipoteca a tasso fisso o ipoteca SARON?
L’ipoteca a tasso fisso ti dà costi pianificabili per tutta la durata. L’ipoteca SARON al momento costa meno: il SARON è appena sotto lo 0 % (−0,04 % il 24 settembre 2026) e molte banche in questo caso applicano lo 0 %. In pratica paghi quindi solo il margine. Il tasso dell’ipoteca SARON però può salire in qualsiasi momento. Decisivo è quanto aumento dei tassi il tuo budget è in grado di sopportare.
Quali difetti devo notificare dopo l’acquisto, ed entro quando?
Dal 1° gennaio 2026, per l’acquisto di un fondo vale un termine di 60 giorni per notificare i difetti. I difetti occulti li notifichi entro 60 giorni dalla scoperta. Termini più brevi nel contratto sono inefficaci. Le pretese si prescrivono cinque anni dopo l’acquisto della proprietà.
Come scopro quanto sole riceve una casa d’inverno?
Decisiva è la posizione del sole a dicembre sopra l’orizzonte reale dell’indirizzo, con montagne, case vicine e alberi. Puoi visitare la casa d’inverno o farlo calcolare. Il rapporto SunPlot mostra per indirizzi in tutta la Svizzera le ore di sole per ogni giorno dell’anno, calcolate geometricamente senza nuvole, e l’ombra a ogni ora.
Mi serve un esperto per la visita?
Per gli immobili usati è sensato, perché la garanzia è perlopiù esclusa. Presso l’associazione dei proprietari immobiliari di Argovia (HEV Aargau), per esempio, una valutazione dell’edificio prima dell’acquisto costa da CHF 200 a 240 all’ora, più IVA.
Fonti
Tutte le indicazioni verificate il 25 settembre 2026. Articoli di legge secondo la versione su fedlex.admin.ch.
Finanziamento
- ASB: «Mindestanforderungen bei Hypothekarfinanzierungen» (requisiti minimi per i finanziamenti ipotecari), versione del 13.12.2023, in vigore dal 1.1.2025
- ASB: «Richtlinien für grundpfandgesicherte Kredite» (direttive per i crediti garantiti da pegno immobiliare), 13.12.2023
- Comunicazione FINMA sulla vigilanza 02/2025 sulla sostenibilità finanziaria, 22.5.2025
- UFAS: promozione della proprietà d’abitazioni mediante i fondi della previdenza professionale; art. 30b–30f LPP, OPPA
- UFAS: il terzo pilastro; UFAS: riscatti nel pilastro 3a; AFC: circolare n. 18a sul pilastro 3a, 22.12.2025
Tassi e mercato
- BNS: valutazione della situazione di politica monetaria, 24.9.2026; BNS: SARON, stato al 24.9.2026
- UFAB: tasso di riferimento ipotecario
- UST: indice dei prezzi degli immobili residenziali, 2° trimestre 2026, 30.7.2026
- UST: censimento delle abitazioni vuote 2026, 10.9.2026
- UBS: Real Estate Focus 2026, 26.3.2026; UBS: sostenibilità finanziaria per comune, 7.5.2026
- ZKB: previsioni sui tassi e UBS: previsioni sui tassi, stato al 24.9.2026
- Tassi: MoneyPark e Helvetia, 21.9.2026; RealAdvisor, 24.9.2026; hypotheke.ch, 23 e 25.9.2026; statistica dei tassi della BNS
Costi e imposte
- Consiglio federale: riforma dell’imposizione della proprietà abitativa dal 1.1.2029, 1.4.2026
- DFF: scheda informativa su interessi passivi e deduzione per il primo acquisto, 15.8.2025
- Imposta sul trapasso di proprietà: leggi cantonali su imposte ed emolumenti, stato al 1.1.2026, per esempio Berna, Lucerna, Basilea Città, Basilea Campagna, Giura; Notariati di Zurigo: emolumenti
- HEV Schweiz (associazione dei proprietari immobiliari): costi abitativi; AICAA: assicurazioni cantonali degli stabili
Diritto
- Consiglio federale: nuovo diritto sui difetti di costruzione dal 1.1.2026, 30.4.2025; Codice delle obbligazioni, Codice civile
- Tribunale federale: DTF 140 III 200 e sentenza 4A_109/2018 sull’accordo di prenotazione; DTF 126 III 452 sulla privazione di luce e sole
- Ufficio federale di giustizia: revisione della Lex Koller; revisione del diritto della proprietà per piani, 13.5.2026
Immobile e posizione
- UFSP: carta del radon; Ordinanza sugli impianti a bassa tensione; Suva: amianto
- EnDK: MoPEC 2025; SvizzeraEnergia: sostituzione del riscaldamento; CECE; Programma Edifici: CECE Plus; Cantone di Friburgo: CECE; Cantone di Vaud: CECB; HEV Aargau: consulenza edilizia
- Catasto RDPP; map.geo.admin.ch; Amtsblattportal (portale dei fogli ufficiali); Calcolatore fiscale dell’AFC
- UFAM: inquinamento fonico; UFAM: carte dei pericoli; ASA e AICAA: deflusso superficiale, 18.8.2026
Sole e ombra
- SNV: SN EN 17037 Luce diurna negli edifici
- Cantone di Zurigo: ombra portata degli edifici alti (§ 30 ABV); Berna: art. 22 BauV; Lucerna: § 152 PBG; Zurigo: § 169 segg. EG ZGB
- Fleming, Grimes, Lebreton, Maré, Nunns (2018): Valuing sunshine; Helbich et al. (2013), Vienna; Bilanz: vista lago e prezzi, 4.5.2026
- Posizione del sole: calcolo di SunPlot secondo formule astronomiche standard
Prima dell’offerta: verifica la posizione
Sole durante l’anno, ombra a ogni ora, rumore e pericoli naturali per un indirizzo, da dati ufficiali. Rapporto singolo CHF 49 (prezzo di lancio), link di regola entro 24 ore.
Questa guida non sostituisce una consulenza finanziaria, fiscale o giuridica. Tassi, leggi e prassi delle banche cambiano. Tutte le indicazioni e tutti i risultati dei calcoli senza garanzia, aggiornati al 25 settembre 2026. Pubblicato da SunPlot Svizzera.