L’essentiel en bref
- Fonds propres : les banques financent le plus souvent au maximum 80 % de la valeur de nantissement. Tu apportes au moins 10 % sans argent de la caisse de pension.
- Capacité financière : avec un taux théorique de 5 %, 1 % d’entretien et l’amortissement, les coûts du logement ne doivent pas dépasser environ un tiers du revenu brut.
- Frais d’achat annexes : selon le canton, de moins de 1 % à environ 4,5 % du prix d’achat. Tu les paies en plus, avec tes propres fonds.
- Taux : le taux directeur de la BNS est de 0 % (confirmé le 24 septembre 2026). Les meilleures hypothèques à taux fixe sur 10 ans coûtaient fin septembre environ 1,5 à 1,7 %, la moyenne se situait autour de 2 %.
- Impôts : dès le 1er janvier 2029, la valeur locative, la déduction des intérêts passifs et la déduction des frais d’entretien disparaissent pour les logements occupés par leur propriétaire. Qui achète pour la première fois obtient une déduction limitée dans le temps.
- Contrat : seul le contrat de vente passé par acte authentique te lie. Depuis le 1er janvier 2026, tu signales les défauts d’un immeuble acheté dans les 60 jours.
- Situation : la cuisine et le chauffage peuvent être remplacés. Le soleil d’hiver, le bruit et les dangers naturels restent. Vérifie-les avant de faire une offre.
Le déroulement en dix étapes
Maison individuelle ou appartement en propriété : l’ordre est presque toujours le même.
- Clarifier le budgetAdditionner les fonds propres et calculer la capacité financière. Un entretien avec une banque ou un intermédiaire montre quelle hypothèque est réaliste. Vers le calculateur
- Obtenir une attestation de financementLes vendeurs et les courtiers l’exigent souvent avant d’accepter une offre. Pour l’établir, la banque a besoin du certificat de salaire, de la déclaration d’impôt, des certificats de prévoyance et de la preuve des fonds propres.
- ChercherPortails immobiliers et alertes de recherche, courtiers, projets de construction neuve, offres hors des portails et ventes aux enchères publiées dans la Feuille officielle suisse du commerce.
- Vérifier la situation avant de visiterSoleil d’hiver, bruit la nuit, dangers naturels, zone à bâtir voisine et trajets quotidiens. C’est possible avec les cartes officielles ou de façon groupée dans le rapport SunPlot. Vérifier la situation
- Visiter et demander les documentsAu moins deux fois et à différents moments de la journée, la deuxième fois avec un professionnel. En plus, extrait du registre foncier, plans et permis de construire, et pour une PPE aussi le règlement et les procès-verbaux. Liste de contrôle
- Faire une offreLes offres ne t’engagent pas jusqu’à l’acte authentique. Une réservation sans acte authentique ne t’oblige pas à acheter, et en règle générale, tu peux récupérer un paiement de réservation. En savoir plus
- Conclure l’hypothèqueDemander trois à cinq offres le même jour, choisir le modèle et les durées et organiser la promesse de paiement de la banque. Modèles
- Signer le contrat de vente devant notaireVérifier tôt le projet du notaire : prix, date d’entrée en jouissance, garantie, baux et mise en sûreté de l’impôt sur les gains immobiliers.
- Inscription au registre foncier et paiementTu deviens propriétaire par l’inscription au registre foncier. La banque verse le prix d’achat trait pour trait avec la réquisition d’inscription au registre foncier.
- Remise et avis des défautsÉtablir un procès-verbal de remise avec les relevés des compteurs. Signaler les défauts dans les 60 jours, les défauts cachés dans les 60 jours suivant leur découverte.
Le marché à l’automne 2026
Prix. Au deuxième trimestre 2026, l’indice des prix de l’immobilier résidentiel de l’Office fédéral de la statistique dépassait de 3,5 % son niveau de l’année précédente. Récemment, ce sont surtout les appartements en propriété qui ont augmenté (+1,6 % par rapport au trimestre précédent), tandis que les maisons individuelles ont légèrement reculé (−0,4 %). L’offre reste rare : au 1er juin 2026, seuls 0,93 % de tous les logements étaient vacants.
Taux. La Banque nationale a maintenu son taux directeur à 0 % le 24 septembre 2026. Les hypothèques à taux fixe de longue durée sont pourtant devenues un peu plus chères depuis juillet, car les taux ont augmenté sur le marché des capitaux. Les prévisions divergent. La ZKB s’attend à un taux directeur de 0,75 % d’ici douze mois, UBS à une hausse à 0,5 % d’ici juin 2027 (état au 24 septembre 2026 pour les deux).
Acheter ou louer. Selon UBS, les coûts courants de la propriété du logement sont en moyenne 24 % inférieurs au loyer d’un bien comparable (mars 2026). L’accès reste toutefois difficile. Un ménage au revenu médian ne peut financer un bon appartement en propriété de 100 m² que dans 17 % des communes (UBS, mai 2026). Qui a un loyer avantageux de longue date a souvent intérêt à rester locataire, selon la ZKB (juillet 2026).
Financement : fonds propres et capacité financière
C’est la banque qui décide si tu peux acheter, au moyen de deux contrôles. As-tu assez de fonds propres ? Et peux-tu supporter les coûts même si les taux augmentent nettement ?
Fonds propres : 20 %, dont au moins 10 % « durs »
En règle générale, les banques financent au maximum 80 % de la valeur de nantissement. Le reste, tu l’apportes toi-même. Les directives de l’Association suisse des banquiers, reconnues par la FINMA comme standard minimal, exigent qu’au moins 10 % de la valeur de nantissement ne proviennent pas du 2e pilier. La limite de 80 % est une pratique des banques. Au-delà, l’ordonnance sur les fonds propres les oblige à couvrir le crédit avec nettement plus de capital propre.
Compte comme « dur »
- Épargne et titres
- Pilier 3a, retiré ou mis en gage
- Valeurs de rachat d’assurances-vie
- Avance d’hoirie et donation
- Prêts subordonnés ou cédés à la banque
Ne compte pas comme « dur »
- Versement anticipé ou mise en gage de la caisse de pension
- Avoirs de libre passage
Depuis 2025, pour un logement occupé par son propriétaire, les prêts du ou de la partenaire, des parents, des grands-parents, des frères et sœurs ainsi que des enfants et petits-enfants majeurs comptent aussi. Condition : le prêteur confirme par écrit à la banque qu’il n’exigera de remboursements qu’avec l’accord de celle-ci. Les intérêts et les remboursements de tels prêts pèsent toutefois sur la capacité financière, et la pratique des banques varie.
Principe de la valeur la plus basse : la banque calcule avec la valeur inférieure
La valeur de nantissement correspond à la plus basse des deux valeurs : prix d’achat ou estimation de la banque. Si tu paies plus que ce qu’estime la banque, tu couvres toute la différence avec des fonds propres « durs ».
Capacité financière : environ un tiers du revenu
La banque calcule avec un taux théorique bien supérieur au taux actuel. Elle vérifie ainsi que tu peux payer même si les taux sont plus élevés.
| Poste | Hypothèse habituelle |
|---|---|
| Taux théorique (calculatoire) | 5 % de l’hypothèque, 4,5 % dans certaines banques |
| Entretien et charges | 1 % du prix d’achat ou de la valeur vénale, parfois 0,7 à 1 % |
| Amortissement | la part au-delà de ⅔ de la valeur de nantissement, répartie sur 15 ans au maximum |
| Limite | environ ⅓ du revenu brut durable |
Ces valeurs ne figurent dans aucune loi. Chaque banque les fixe elle-même. En mai 2025, la FINMA citait à titre d’exemple 33 % du revenu brut, un taux de 5 % et 0,8 % de charges pour les biens quasi neufs. En même temps, elle a exhorté les banques à signaler systématiquement comme telles les exceptions aux règles de capacité financière.
C’est le revenu durable qui est pris en compte. Les bonus ne comptent souvent qu’en partie. Un deuxième revenu ne compte en règle générale que si les deux personnes répondent solidairement de l’hypothèque. Les leasings, crédits et pensions alimentaires sont déduits. Pour la période après la retraite, la banque calcule avec la rente.
Amortissement : l’hypothèque de 2e rang en 15 ans
La part de l’hypothèque au-delà des deux tiers de la valeur de nantissement, tu la rembourses de façon linéaire en 15 ans au maximum, en commençant au plus tard douze mois après le versement. De nombreuses banques exigent en outre que cette part soit remboursée d’ici la retraite. Chaque banque fixe elle-même où commence l’hypothèque de 2e rang, le plus souvent entre 65 et 67 %.
- Direct : tu rembourses la dette. La dette et les intérêts diminuent.
- Indirect : tu verses dans un pilier 3a mis en gage. L’hypothèque reste au même niveau. Les versements sont déductibles des impôts, et jusqu’à fin 2028 les intérêts passifs aussi. Dès 2029, la déduction des intérêts passifs disparaît pour les logements occupés par leur propriétaire.
Dans l’exemple ci-dessus, l’amortissement s’élève à CHF 8’889 par an. C’est plus que la cotisation maximale au pilier 3a de CHF 7’258 par personne (2026).
Argent de la caisse de pension et du pilier 3a
Tu peux retirer de manière anticipée ou mettre en gage l’avoir de ta caisse de pension pour un logement que tu occupes toi-même. Il ne compte pas dans les 10 % « durs ».
| Versement anticipé | Mise en gage | |
|---|---|---|
| Ce qui se passe | La caisse de pension paie directement le vendeur ou le prêteur. | L’avoir reste dans la caisse et garantit l’hypothèque. |
| Impôts | Immédiatement, comme prestation en capital, séparément du reste du revenu et à un taux réduit. Tu paies l’impôt avec d’autres fonds. | Aucun, tant que le gage n’est pas réalisé. |
| Conséquences | Prestations de vieillesse et souvent aussi de risque plus basses. Rachats volontaires dans la caisse seulement après le remboursement. | Les prestations sont maintenues. En revanche, l’hypothèque est plus élevée et tu paies plus d’intérêts. |
| Règles | Possible jusqu’à trois ans avant la naissance du droit aux prestations de vieillesse. Dès 50 ans, au maximum le plus élevé de ces deux montants : l’avoir à 50 ans ou la moitié de l’avoir actuel. Les personnes mariées ont besoin du consentement écrit de leur conjoint. | |
Pour le versement anticipé : au moins CHF 20’000, au plus tous les cinq ans, versement au plus tard six mois après la demande. Une restriction du droit d’aliéner est mentionnée au registre foncier. Si tu vends, tu dois rembourser l’argent. Si tu prévois un nouvel achat dans les deux ans, tu peux verser provisoirement le montant sur un compte de libre passage. En cas de remboursement, tu récupères l’impôt payé, sans intérêts, si tu en fais la demande dans les trois ans.
Pilier 3a. Un retrait pour l’achat, la construction ou l’amortissement est possible tous les cinq ans et imposé comme prestation en capital. L’argent du pilier 3a compte comme fonds propres « durs ». Nouveauté : tu peux racheter des lacunes de cotisation, pour la première fois en 2026 pour l’année 2025, et au plus dix ans en arrière. Les lacunes des années antérieures à 2025 ne peuvent pas être rachetées. Condition : un revenu d’activité lucrative soumis à l’AVS en Suisse, l’année de la lacune et l’année du rachat. Cette année-là, tu dois en outre verser la cotisation ordinaire complète. Tu peux verser au maximum CHF 7’258 de plus par an (2026). Une fois la prestation de vieillesse du pilier 3a perçue, ce n’est plus possible.
Acheter à deux
- Copropriété : chaque personne possède une part, par exemple la moitié chacune, et peut la vendre ou la mettre en gage. Les autres ont un droit de préemption.
- Propriété commune : seulement par le biais d’une communauté comme le régime matrimonial ou une société simple. Les décisions se prennent à l’unanimité.
- Argent de la prévoyance : si vous utilisez de l’argent de la caisse de pension ou du pilier 3a, la propriété commune n’est possible que pour les couples mariés et les couples en partenariat enregistré. Les couples non mariés choisissent la copropriété.
- Responsabilité : pour l’hypothèque, chaque personne répond le plus souvent de la totalité du montant, indépendamment de sa part.
- Concubinage : il n’existe pas de droit successoral légal. Un testament, un contrat entre partenaires et une assurance décès protègent l’autre personne.
Documents pour la banque
Calculateur de capacité financière
Le calculateur utilise les hypothèses habituelles des banques. Un exemple est déjà saisi. Modifie les chiffres, le résultat s’adapte immédiatement.
Capacité financière
30,8 % du revenu brut
Calcul simplifié selon la pratique bancaire courante, pas une offre. Le calculateur déduit les frais d’achat annexes des fonds hors caisse de pension, car la caisse de pension paie directement le vendeur ou la banque. Ici, l’hypothèque de 2e rang commence à ⅔ de la valeur de nantissement. Tous les résultats sont sans garantie. Ils donnent un premier aperçu et ne remplacent pas les conseils d’une banque, d’un notaire ou d’un professionnel.
Choisir l’hypothèque : modèles et taux
| Modèle | Fonctionnement | Convient si |
|---|---|---|
| Hypothèque à taux fixe | Taux fixe, le plus souvent sur 2 à 15 ans. Une sortie anticipée coûte une indemnité de remboursement anticipé. | tu veux des coûts prévisibles et crains une hausse des taux |
| Hypothèque SARON | SARON plus une marge fixe, décompte mensuel ou trimestriel. De nombreuses banques fixent le SARON à au moins 0 %. Le plus souvent un contrat-cadre sur plusieurs années. | tu peux supporter les fluctuations. Aujourd’hui, tu ne paies en fait que la marge. |
| Hypothèque variable | Sans durée fixe, résiliable le plus souvent moyennant un préavis de six mois. Nettement plus chère : en moyenne 2,79 % en juillet 2026. | tu as seulement besoin d’une solution transitoire courte |
| Hypothèque forward | Garantit un taux fixe pour un début dans 12 ou 24 mois au plus, moyennant un supplément. | une hypothèque existante arrive bientôt à échéance |
Taux fin septembre 2026
| Durée | Meilleures offres | Moyenne |
|---|---|---|
| Hypothèque SARON (marge) | dès 0,64 % | environ 1,0 à 1,1 % |
| Hypothèque à taux fixe 5 ans | environ 1,4 à 1,6 % | environ 1,8 % |
| Hypothèque à taux fixe 10 ans | environ 1,5 à 1,7 % | environ 2,0 à 2,1 % |
Sources : MoneyPark et Helvetia (21.9.2026), RealAdvisor (24.9.2026), hypotheke.ch (23 et 25.9.2026), statistique des taux d’intérêt de la BNS (juillet 2026). Les taux changent chaque jour. Les taux indicatifs des banques sont souvent de 0,4 à 0,5 point de pourcentage supérieurs à ce que tu peux négocier.
Comment comparer les offres
- Demander trois à cinq offres fermes le même jour, avec les mêmes données de base.
- Comparer banques, assurances, caisses de pension et intermédiaires. Fin septembre 2026, les assureurs et les caisses de pension proposaient parfois les taux les plus bas pour 5 et 10 ans.
- Outre le taux, comparer aussi les frais, les règles d’amortissement, le changement de modèle et les règles relatives à l’indemnité de remboursement anticipé.
- Pour l’hypothèque SARON, négocier la marge. Elle s’applique pendant toute la durée du contrat.
- Échelonner les durées répartit le risque de taux. Mais une nouvelle banque ne reprend le plus souvent pas une tranche isolée tant que les autres courent encore. Cela te lie à ta banque actuelle.
Indemnité de remboursement anticipé. Si tu résilies une hypothèque à taux fixe avant l’échéance, la banque réclame les intérêts perdus. En gros : montant fois durée résiduelle fois différence entre le taux contractuel et le taux actuel pour la durée résiduelle. Si les taux ont augmenté depuis la conclusion, elle est faible, voire nulle. Certaines banques créditent alors même un montant. C’est le contrat qui le règle.
Frais d’achat annexes et coûts courants
À l’achat, il faut payer les droits de mutation, les émoluments du notaire et du registre foncier ainsi que les émoluments pour les cédules hypothécaires. La banque ne finance pas ces coûts. Tu les paies en plus des fonds propres. Dans les cantons de Zurich, Zoug, Schwyz, Uri et Glaris, ils restent le plus souvent inférieurs à 1 % du prix d’achat. Dans les cantons avec droits de mutation, ils s’élèvent sans réduction à environ 1,5 à 4,5 %. Si tu reprends des cédules hypothécaires existantes, tu économises des émoluments.
Exemple : maison à CHF 1’200’000, nouvelle cédule hypothécaire de CHF 960’000
| Canton | Coûts uniques | Part du prix |
|---|---|---|
| Zurich, sans droits de mutation | environ CHF 4’500 | 0,4 % |
| Berne, résidence principale avec exonération | Impôt CHF 7’200, plus émoluments | dès 0,6 % |
| Berne, sans exonération | Impôt CHF 21’600, plus émoluments | dès 1,8 % |
| Lucerne, 1,5 % | environ CHF 24’000 à 26’500 | environ 2 % |
| Jura, 2,5 % et 3,2 % | Impôt CHF 31’400, cédule hypothécaire CHF 3’360, plus émoluments | dès 2,9 % |
Droits de mutation par canton
| Canton | Taux | Qui paie | Réduction, exonération, émoluments |
|---|---|---|---|
| ZurichZH | néant | sans objet | supprimés depuis 2005 ; registre foncier et acte authentique 1 ‰ chacun |
| BerneBE | 1,8 % | Acheteur | Sur demande, pas d’impôt sur les premiers CHF 800’000 si le bien devient la résidence principale et est occupé personnellement pendant au moins deux ans |
| LucerneLU | 1,5 % | Acheteur | néant |
| UriUR | néant | sans objet | Émolument du registre foncier 2 ‰, au maximum CHF 10’000 |
| SchwyzSZ | néant | sans objet | Émolument du registre foncier, au maximum CHF 13’500 |
| ObwaldOW | 1,5 % | chacun pour moitié | Vendeur exonéré en cas de remploi dans le canton |
| NidwaldNW | 1 % | Acheteur | néant |
| GlarisGL | néant | sans objet | Émolument du registre foncier 3,5 ‰ |
| ZougZG | néant | sans objet | Émolument du registre foncier selon le travail effectué |
| FribourgFR | 1,5 % plus centimes additionnels communaux, au total au maximum 3 % | Acheteur | Première résidence principale (au moins deux ans) : base de calcul réduite de CHF 500’000 pour les prix jusqu’à 1 million, de CHF 250’000 jusqu’à 1,5 million |
| SoleureSO | 2,2 % | Acheteur | Exonération sur demande pour un logement occupé durablement et exclusivement par son propriétaire |
| Bâle-VilleBS | 3 % | Acheteur | En cas d’occupation personnelle pendant au moins six ans : 1,5 %, dû par le vendeur |
| Bâle-CampagneBL | 2,5 % | chacun pour moitié | La part de l’acheteur est supprimée pour un logement occupé par son propriétaire |
| SchaffhouseSH | néant | sans objet | Émoluments : inscription 6 ‰, acte authentique 1 ‰ |
| Appenzell Rhodes-ExtérieuresAR | 2 % (impôt communal) | selon convention, le plus souvent chacun pour moitié | Les communes peuvent fixer un taux plus bas |
| Appenzell Rhodes-IntérieuresAI | 1 % | Acheteur | néant |
| Saint-GallSG | 1 % (impôt communal) | Acheteur | néant |
| GrisonsGR | Communes, au maximum 2 % | Acheteur | Taux selon la commune |
| ArgovieAG | néant | sans objet | Taxe du registre foncier 4 ‰ |
| ThurgovieTG | 1 % | Acheteur | Exonération en cas de remploi, à hauteur du réinvestissement |
| TessinTI | 1,1 % de taxe du registre foncier, dès CHF 2 millions 1,3 % | les deux solidairement | néant |
| VaudVD | 2,2 % plus centimes additionnels communaux, au total au maximum 3,3 % | Acheteur | pas d’exonération générale |
| ValaisVS | 1 à 1,5 % échelonné, plus centimes additionnels communaux | Acheteur | néant |
| NeuchâtelNE | 3,3 % | Acheteur | 2,2 % pour une résidence principale durable (au moins deux ans) |
| GenèveGE | 3 % | Acheteur | Résidence principale (au moins trois ans) et prix jusqu’à CHF 1’394’928 : CHF 20’924 de moins (valeurs 2026) |
| JuraJU | 2,5 % jusqu’à CHF 1 million, 3,2 % sur la part excédentaire | Acheteur | aucune, taux pour primo-accédants supprimé depuis mars 2024 |
Aucun canton trouvé. Essaie le nom ou l’abréviation, par exemple « Vaud » ou « VD ».
État au 1er janvier 2026, vérifié à partir des lois cantonales. Sans garantie. Acheteur et vendeur peuvent répartir l’impôt autrement dans le contrat. S’y ajoutent les émoluments du notaire, du registre foncier et des cédules hypothécaires. Seul le renseignement du notaire ou de l’administration fiscale fait foi.
Coûts courants et provisions
- Entretien et charges : l’Association des propriétaires (HEV) compte, comme règle empirique, 1 % de la valeur de l’immeuble par an, et jusqu’à 2,5 % pour les biens plus anciens.
- PPE : tu paies les frais d’administration et le fonds de rénovation selon ta quote-part. Les versements usuels vont de 0,2 à 0,5 % de la valeur d’assurance du bâtiment par an.
- Chauffage : un générateur de chaleur dure environ 20 ans. Le mieux est de planifier son remplacement à partir d’environ dix ans. Une pompe à chaleur air-eau coûte environ CHF 30’000 à 40’000 dans une maison individuelle, avec sonde géothermique environ CHF 60’000 (valeurs indicatives).
Assurances
- Assurance des bâtiments : dans 19 cantons, l’assurance cantonale des bâtiments assure obligatoirement contre l’incendie et les dommages naturels. À Genève, Uri, Schwyz, au Tessin, en Appenzell Rhodes-Intérieures, en Valais et à Obwald, tu t’assures auprès d’une société privée. La banque exige l’assurance partout.
- Tremblement de terre : l’assurance des bâtiments ne couvre en règle générale pas les dommages dus aux séismes. Renseigne-toi sur une assurance complémentaire.
- Ménage et responsabilité civile privée : la responsabilité civile privée couvre le plus souvent aussi la maison individuelle occupée par son propriétaire. En PPE, la communauté assure la responsabilité civile de l’immeuble.
- En cas de transformation : responsabilité civile du maître d’ouvrage et assurance travaux de construction.
- Décès et invalidité : une assurance risque protège la famille du risque de devoir vendre la maison. Certaines banques l’exigent.
Impôts : la valeur locative disparaît en 2029
Le 28 septembre 2025, le peuple a accepté le changement de système avec 57,7 % de oui. Le Conseil fédéral le fait entrer en vigueur le 1er janvier 2029. Jusqu’à l’année fiscale 2028 incluse, le système actuel s’applique.
| Jusqu’à fin 2028 | Dès le 1er janvier 2029 | |
|---|---|---|
| Valeur locative | imposée comme revenu, dans les cantons au moins 60 % du loyer du marché | supprimée pour les résidences principales et secondaires occupées par leur propriétaire |
| Intérêts passifs | déductibles, pour la Confédération jusqu’à concurrence du rendement de la fortune plus CHF 50’000 | seulement au prorata des immeubles loués par rapport à la fortune totale, pour les primo-accédants une déduction limitée dans le temps |
| Entretien | déductibles, effectifs ou forfaitaires (Confédération : 10 % de la valeur locative pour les bâtiments jusqu’à dix ans, sinon 20 %) | plus déductibles, ni pour la Confédération ni pour les cantons et communes |
| Énergie et protection de l’environnement | déductibles, report possible sur les deux années suivantes | seulement si le canton maintient la déduction, au plus tard jusqu’en 2050 |
| Résidences secondaires | Valeur locative | Les cantons peuvent prélever un impôt réel |
Déduction pour primo-accédants
Si tu achètes pour la première fois un logement en Suisse et que tu l’occupes toi-même, tu peux dès 2029 déduire les intérêts passifs pendant une durée limitée : la première année jusqu’à CHF 10’000 pour les couples mariés et jusqu’à CHF 5’000 pour toutes les autres personnes. Le montant maximal diminue chaque année de 10 % du montant initial, soit de CHF 1’000 ou de CHF 500, et prend fin après dix ans. Qui a acheté pour la première fois dans les dix ans précédant 2029 obtient la déduction pour les années restantes.
Ce que cela signifie pour les acheteurs jusqu’en 2028
- Les rénovations qui maintiennent la valeur sont déductibles jusqu’à fin 2028, y compris la remise en état d’un immeuble fraîchement acheté. Pour les travaux importants, il vaut la peine de bien planifier le calendrier.
- Dès 2029, les assainissements énergétiques ne restent déductibles que si ton canton maintient la déduction.
- Dès 2029, l’hypothèque sur ton logement ne réduit presque plus l’impôt sur le revenu. L’amortissement direct devient ainsi relativement plus attrayant. Le pilier 3a reste intéressant fiscalement.
- Rien ne change pour l’impôt sur la fortune : l’immeuble fait partie de la fortune, l’hypothèque est déduite.
Lors d’une vente ultérieure, tu paies sur le bénéfice un impôt cantonal sur les gains immobiliers. Une courte durée de possession est plus fortement imposée, une longue atténue l’impôt presque partout. Si tu rachètes dans un délai raisonnable un logement en Suisse que tu occupes toi-même, l’impôt est différé.
Impôt foncier. Certains cantons et communes prélèvent en plus chaque année 0,1 à 3 ‰ de la valeur fiscale, sans déduction des dettes. Zurich, Schwyz, Zoug, Soleure, Bâle-Campagne et Argovie, par exemple, ne connaissent pas un tel impôt.
Vérifier le bien : état, énergie, polluants
Les maisons et appartements d’occasion sont le plus souvent vendus « en l’état », sans garantie. Ce que tu ne remarques pas avant de signer, tu le paies ensuite toi-même. Va donc sur place au moins deux fois et emmène la deuxième fois un professionnel indépendant. Auprès de l’Association des propriétaires d’Argovie (HEV Aargau), par exemple, une évaluation du bâtiment avant l’achat coûte CHF 200 à 240 de l’heure, TVA en sus.
Lors de la visite
Demander les documents
Chauffage et énergie
Les cantons durcissent les règles pour le remplacement du chauffage. À Zurich, Bâle-Ville, Bâle-Campagne, Genève, Glaris, Neuchâtel et Uri, un chauffage au mazout ou au gaz doit en principe céder la place à un système renouvelable lors de son remplacement. La plupart des autres cantons exigent une part de 10 à 40 % d’énergie renouvelable ou d’économies. Soleure et Vaud ne connaissent pas une telle obligation (aperçu de SuisseEnergie, simplifié). Les nouvelles prescriptions modèles des cantons, le MoPEC 2025, prévoient 100 % de renouvelable lors du remplacement. Elles s’appliquent dès que ton canton les reprend.
Important pour les acheteurs : selon le MoPEC 2025, l’autorité peut, pour un logement occupé par son propriétaire et en cas de rigueur financière, différer le remplacement jusqu’à trois ans après le prochain changement de propriétaire. Le report est mentionné au registre foncier. Si tu achètes une telle maison, tu dois remplacer le chauffage au plus tard trois ans après l’achat.
- Contrôle électrique : si le dernier contrôle date de plus de cinq ans, un contrôle avec rapport de sécurité est obligatoire lors du changement de propriétaire (ordonnance sur les installations électriques à basse tension).
- CECB : le certificat énergétique cantonal des bâtiments évalue l’efficacité de l’enveloppe du bâtiment, l’efficacité énergétique globale et les émissions directes de CO₂, chacune de A à G. Il est obligatoire lors de la vente notamment à Fribourg et, pour les bâtiments d’habitation existants, dans le canton de Vaud. Dans le Programme Bâtiments de la Confédération et des cantons, il te faut un CECB Plus ou une analyse du bâtiment pour des contributions à l’isolation thermique à partir de CHF 10’000. Tu déposes la demande de subvention avant le début des travaux.
Polluants et radon
- Amiante : interdit depuis 1990. Les maisons construites ou rénovées avant peuvent contenir de l’amiante. Avant une transformation, cela doit être clarifié.
- PCB : se trouve souvent dans les joints d’étanchéité des constructions en béton des années 1955 à 1975.
- Plomb : possible dans les anciennes peintures. À faire analyser avant le ponçage.
- Radon : la valeur de référence est de 300 becquerels par mètre cube. Si elle est dépassée, le propriétaire doit assainir à ses frais. La carte du radon de la Confédération indique la probabilité par kilomètre carré. Seule une mesure d’au moins 90 jours pendant la période de chauffage montre la valeur réelle dans la maison.
Vérifier la situation : ce qui ne se rénove pas
Tu peux remplacer la cuisine, la salle de bains et le chauffage. Le soleil, le bruit, la pente et les dangers naturels restent. Ils marquent la qualité de vie et les besoins en énergie pendant des décennies et jouent aussi un rôle à la revente. Une visite n’en montre qu’un instant.
Soleil d’hiver : le jour qui compte
À Zurich, le soleil culmine à midi à environ 66° le 21 juin, mais à seulement 19° environ le 21 décembre. Une maison voisine de 10 mètres de haut projette alors à midi une ombre de près de 29 mètres, contre un peu plus de 4 mètres en juin. Qui visite en mai n’en voit rien. Essaie :
Simplifié : terrain plat, maison voisine exactement au sud, soleil à son point culminant (en Suisse vers 12 h 30 environ, en été vers 13 h 30). Avant et après, le soleil est plus bas et les ombres s’allongent.
En réalité, les pentes, les montagnes et d’autres maisons s’y ajoutent. Dans les vallées alpines, le soleil disparaît souvent tôt derrière la crête en hiver. Et les arbres poussent : dans le canton de Zurich, le droit d’exiger l’enlèvement d’un arbre planté trop près se prescrit par cinq ans à compter de la plantation.
Il n’existe pas de droit au soleil
Si ton voisin respecte les prescriptions en construisant, tu ne peux pas exiger que ton jardin garde le soleil (art. 679, al. 2, CC). Le droit cantonal des constructions ne prévoit en règle générale des limites horaires fixes pour l’ombre portée que pour les immeubles de grande hauteur. Dans le canton de Zurich, un immeuble de grande hauteur peut ombrager des bâtiments voisins habités au maximum trois heures lors des jours d’hiver moyens ; à Berne, la limite est de deux heures à deux heures et demie. Le soleil et la vue ne peuvent être garantis que par une servitude sur le bien-fonds voisin, par exemple une restriction de bâtir ou de hauteur.
La norme sur la lumière naturelle SN EN 17037 décrit combien de soleil un logement nécessite. Elle recommande qu’au moins une pièce d’habitation puisse recevoir, un jour entre le 1er février et le 21 mars, au moins 1,5 heure de soleil, mieux 3 ou 4 heures. Le canton de Lucerne interdit les logements dont les pièces de séjour et les chambres sont toutes orientées entre le nord-est et le nord-ouest.
Ce que montrent les études. À Wellington, en Nouvelle-Zélande, le prix de vente a augmenté d’environ 2,6 % par heure d’ensoleillement quotidienne supplémentaire. À Vienne, les acheteurs ont attribué une valeur mesurablement plus élevée aux logements bénéficiant d’un ensoleillement calculé plus important. En Suisse, c’est surtout la vue qui a été étudiée : pour la vue sur le lac, Wüest Partner cite une plus-value d’environ 11 % en moyenne. En outre, le soleil d’hiver économise de l’énergie de chauffage, et une installation solaire produit davantage lorsque ni maison voisine ni arbre ne l’ombragent.
Bruit, dangers naturels, zone à bâtir : les cartes officielles
- Bruit : le géoportail de la Confédération montre le bruit routier et ferroviaire de jour et de nuit. Environ 740’000 personnes en Suisse sont exposées à un bruit routier nuisible ou incommodant (OFEV). C’est la nuit qui compte, pas le samedi après-midi de la visite.
- Dangers naturels : les cartes des dangers des cantons montrent les crues, glissements de terrain, chutes de pierres et avalanches, en rouge pour un danger élevé, en bleu pour un danger moyen et en jaune pour un danger faible. Le ruissellement de surface après de fortes pluies, c’est-à-dire l’eau qui ne déborde pas de ruisseaux, de rivières ou de lacs, cause plus de la moitié de tous les dommages dus aux inondations (assureurs et assurances des bâtiments, août 2026).
- Zone à bâtir voisine : le plan de zones et le cadastre RDPPF montrent à quelle hauteur et avec quelle densité on peut construire sur les parcelles voisines. La loi sur l’aménagement du territoire exige une densification vers l’intérieur. Les demandes de permis de construire sont publiées, selon le canton, dans la feuille officielle ou dans l’organe de publication de la commune.
- Eaux souterraines : les sondes géothermiques sont interdites dans les zones de protection des eaux souterraines. C’est important si tu prévois une pompe à chaleur avec sonde.
- Radon, téléphonie mobile, haute tension : tu trouves aussi les cartes correspondantes sur map.geo.admin.ch.
- Transports publics et trajets : les niveaux de qualité de desserte par les transports publics vont de A pour une très bonne desserte à D pour une desserte faible. Le mieux est de parcourir une fois à pied le chemin de l’école, des commerces et du médecin.
- Coefficient d’impôt : les communes peuvent être comparées avec le calculateur d’impôts de l’Administration fédérale des contributions.
Le rapport SunPlot
Soleil, ombre et situation pour une adresse
Les cartes officielles sont publiques, mais réparties entre Confédération, cantons et communes. Et quand la maison, le jardin ou le balcon sont à l’ombre en décembre, elles ne le montrent pas d’un coup d’œil. SunPlot calcule géométriquement le soleil et l’ombre pour des adresses dans toute la Suisse à partir des données 3D de swisstopo : terrain, montagnes, bâtiments et arbres issus du nuage de points laser. S’y ajoutent les cartes sur la situation, directement sur le modèle 3D de ton adresse.
- Heures d’ensoleillement pour chaque jour de l’année, calculées géométriquement
- Ombre à chaque heure, avec sa source : montagne, terrain, maison ou arbre
- Course du soleil, vue et montagnes visibles
- Potentiel solaire des toits
- Bruit de jour et de nuit, avec valeur limite
- Dangers naturels et ruissellement de surface
- Desserte en transports publics et environs avec temps de marche
- Zones à bâtir, voyage dans le temps avec photos aériennes, eaux souterraines et sol
Tiré du rapport exemple Lidostrasse 5, Lucerne : 7,3 heures de soleil le 21 décembre, 15,2 heures le 21 juin, bruit routier la nuit 34,7 dB pour une valeur limite de 50 dB.
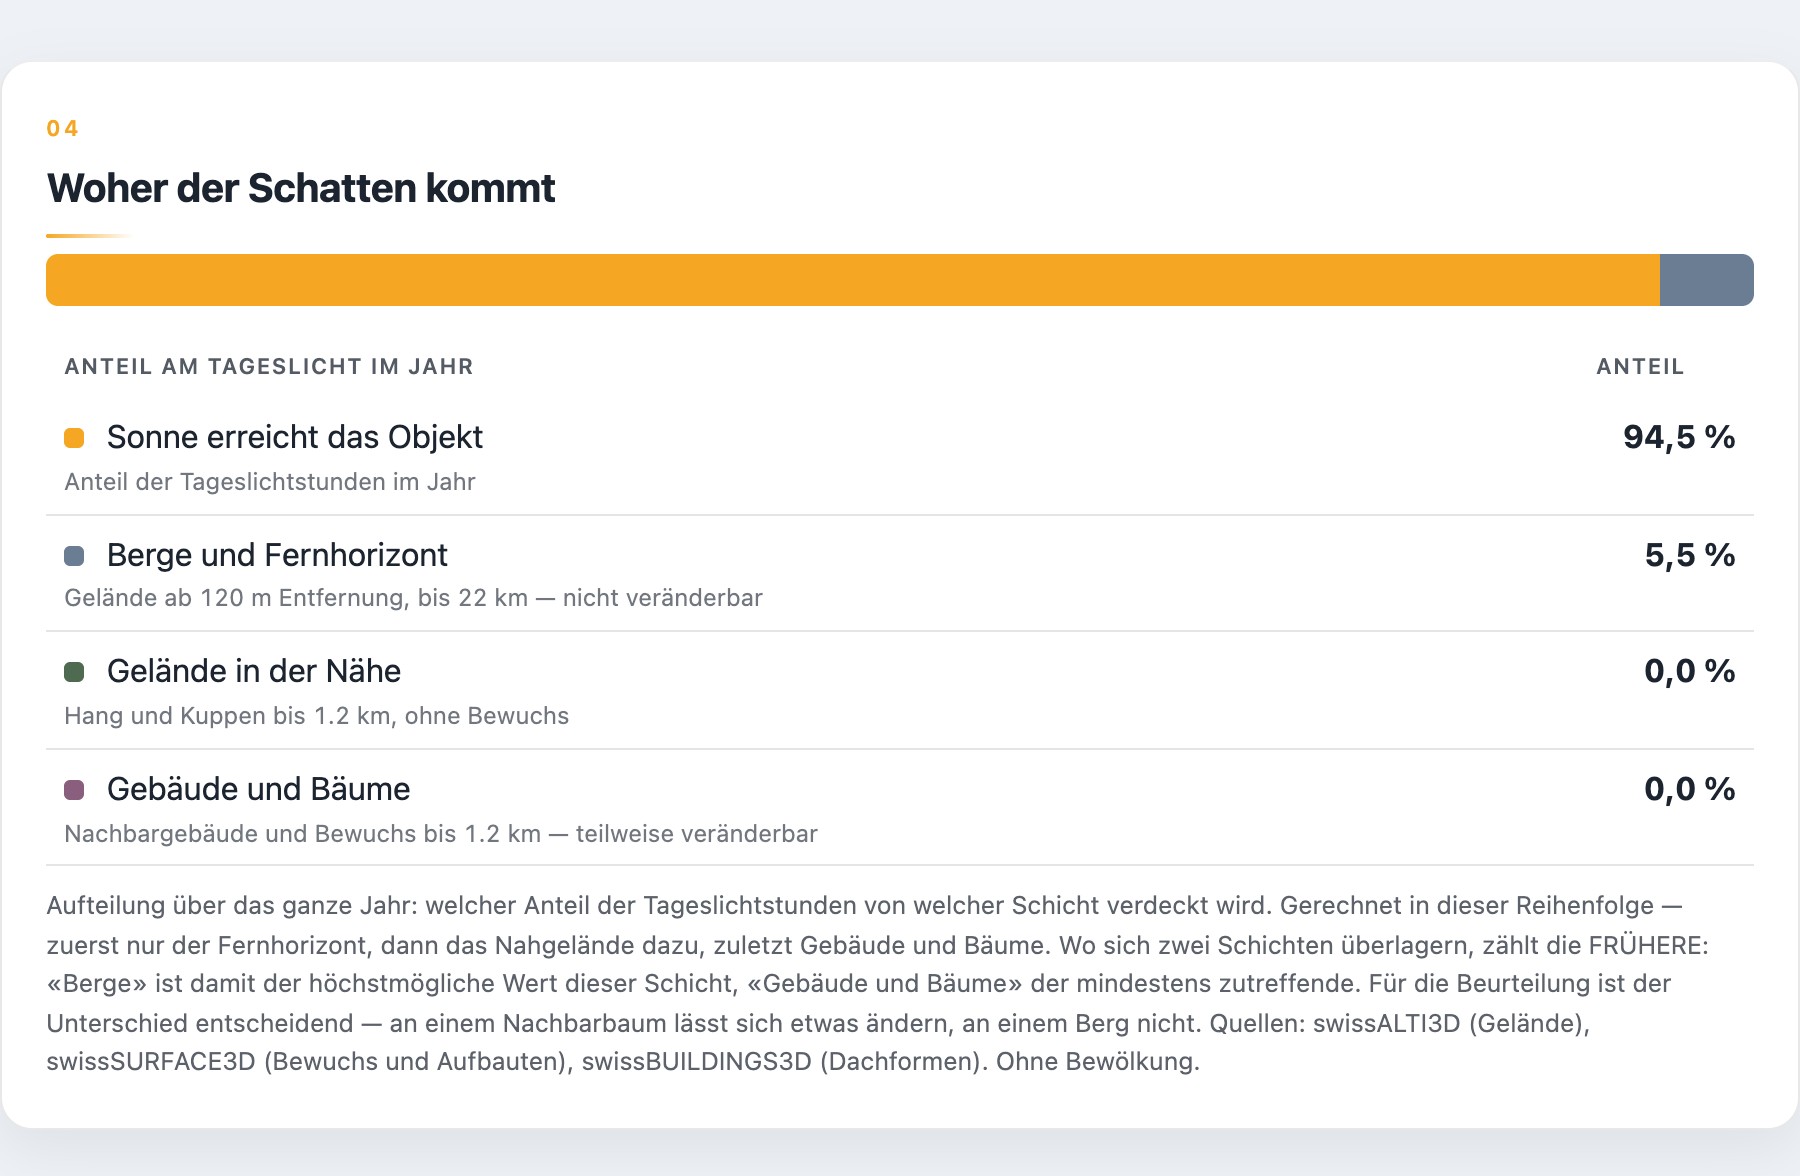
Heures d’ensoleillement calculées géométriquement, sans nuages. Le rapport n’est pas une expertise. Les bâtiments projetés ne sont pas pris en compte.
Contrat et droit : ce qui te protège
Réservation : sans acte authentique, pas d’obligation d’acheter
Si une convention de réservation t’oblige à acheter, c’est une promesse de contracter. Sans acte authentique, elle est nulle (art. 216, al. 2, CO), et en règle générale, tu peux récupérer un paiement de réservation. Un accord peut toutefois être valable, même sous forme de forfait, s’il rembourse seulement au vendeur les frais qu’il a engagés en comptant sur la vente (Tribunal fédéral 4A_109/2018). Le juge peut réduire un forfait excessif (ATF 140 III 200). Ne paie que sur un compte de notaire ou un compte bloqué et n’accepte aucune clause selon laquelle l’argent serait perdu.
Contrat de vente et registre foncier
Le contrat de vente doit être passé en la forme authentique (art. 216 CO). Tu ne deviens propriétaire qu’avec l’inscription au registre foncier (art. 656 CC). Ta banque paie le prix d’achat trait pour trait avec la réquisition d’inscription au registre foncier, sur la base d’une promesse de paiement irrévocable. Les acomptes versés avant le transfert de propriété sont le plus souvent perdus en cas de faillite du vendeur.
Vérifie dans le contrat la date d’entrée en jouissance (c’est à ce moment que profits et risques sont transférés), la garantie, les baux en cours, la mise en sûreté de l’impôt sur les gains immobiliers, les accessoires et le décompte des charges et du fonds de rénovation.
Garantie : nouvelles règles depuis le 1er janvier 2026
Pour les biens d’occasion, les vendeurs excluent le plus souvent la garantie. Cela ne vaut pas si le vendeur a frauduleusement dissimulé un défaut (art. 199 CO), ni pour les défauts qui sortent totalement de ce à quoi tu devais raisonnablement t’attendre et qui compromettent considérablement le but de l’achat. Depuis le 1er janvier 2026, l’art. 219a CO s’applique en outre à l’achat immobilier :
- Le délai pour signaler les défauts est de 60 jours. Tu signales les défauts cachés dans les 60 jours suivant leur découverte. Des délais plus courts dans le contrat sont sans effet.
- Tes droits se prescrivent par cinq ans à compter de l’acquisition de la propriété. Ce délai ne peut pas être raccourci à ton détriment.
- Pour les constructions neuves encore à réaliser ou achevées moins de deux ans avant la vente, tu peux exiger une réfection gratuite. Ce droit ne peut pas être exclu à l’avance.
Les nouvelles règles concernent en premier lieu les contrats conclus dès le 1er janvier 2026. Signale toujours les défauts par écrit et de manière prouvable.
Construction neuve et achat sur plan
- Hypothèque légale des artisans et entrepreneurs : les artisans et sous-traitants qui n’ont pas été payés peuvent, dans les quatre mois suivant l’achèvement de leurs travaux, faire inscrire une hypothèque sur ton immeuble, même si tu as déjà payé le prix d’achat (art. 837 ss CC). Un coup d’œil au registre foncier peu avant le transfert, des preuves de paiement, une retenue ou une garantie bancaire offrent une protection.
- Paiements anticipés : seulement contre une garantie bancaire ou un cautionnement solidaire.
- PPE sur plan : elle peut être constituée dès avant la construction. Fais-toi transférer ta part le plus tôt possible.
Hypothèque légale pour les impôts du vendeur
Dans de nombreux cantons, l’immeuble répond de l’impôt sur les gains immobiliers du vendeur par une hypothèque légale (art. 836 CC). Si le vendeur ne paie pas, c’est toi qui es touché. Il est donc usuel qu’une partie du prix d’achat soit versée directement à l’administration fiscale ou mise en sûreté. Veille à ce que cela figure dans le contrat.
Extrait du registre foncier et servitudes
L’extrait du registre foncier montre la propriété, les servitudes comme un droit de passage, un droit de construire à distance réduite ou une restriction de bâtir, ainsi que les charges foncières, les droits de gage, les annotations et les mentions. Lis aussi les contrats relatifs aux servitudes, car c’est leur contenu exact qui fait foi. Un bail annoté subsiste. Sans annotation, tu peux résilier en cas de besoin propre urgent. L’usufruit et le droit d’habitation subsistent aussi après la vente.
Propriété par étages (PPE)
- La quote-part détermine le poids du vote et la part des coûts.
- Vérifier le règlement, les procès-verbaux des dernières années, le budget et l’état du fonds de rénovation. Un fonds n’est pas prescrit par la loi.
- La communauté peut faire inscrire une hypothèque légale au registre foncier pour les contributions des trois dernières années. Des contributions impayées du vendeur peuvent ainsi te toucher : exige donc une confirmation.
- Les décisions déjà prises, par exemple sur un assainissement, t’engagent aussi.
- En mai 2026, le Conseil fédéral a présenté une révision du droit de la propriété par étages. Le Parlement ne s’est pas encore prononcé.
Droit de superficie
Avec un droit de superficie, tu achètes la maison, mais pas le terrain. Tu paies une rente de superficie, souvent liée au renchérissement ou au taux hypothécaire. À l’échéance, le plus souvent après 30 à 100 ans, le bâtiment revient au propriétaire du terrain contre une indemnité. Fais attention à la durée résiduelle, à l’adaptation de la rente et à l’indemnité de retour. Elles influencent le financement et la revente.
Achat par des personnes de l’étranger
Les ressortissants de l’UE et de l’AELE domiciliés en Suisse et les personnes titulaires d’un permis C achètent sans autorisation. Les ressortissants d’autres États titulaires d’un permis B peuvent acheter un logement principal au lieu de domicile et l’habiter eux-mêmes (lex Koller). Le Conseil fédéral veut durcir les règles ; la consultation a duré jusqu’en juillet 2026. Tant que le Parlement n’a pas décidé, le droit actuel s’applique.
Courtiers, procédures d’offres et ventes aux enchères
En Suisse, la commission de courtage est habituellement payée par le vendeur, souvent 2 à 3 % du prix. Dans une procédure d’offres, les offres ne t’engagent pas jusqu’à l’acte authentique, et le vendeur n’est pas obligé d’accepter la plus élevée. Lors d’une vente aux enchères forcée, tu achètes sans garantie et reprends les charges selon l’état des charges. Les offres sont inconditionnelles : le financement doit donc être assuré au préalable.
Questions fréquentes
De combien de fonds propres ai-je besoin pour acheter une maison ?
En règle générale, au moins 20 % de la valeur de nantissement, dont au moins 10 % sans argent de la caisse de pension. S’y ajoutent les frais d’achat annexes, selon le canton de moins de 1 % à environ 4,5 % du prix d’achat. Pour une maison à CHF 1 million, cela représente au moins CHF 200’000, plus les frais annexes.
Combien dois-je gagner pour acheter une maison à CHF 1 million ?
Avec 20 % de fonds propres et les hypothèses habituelles des banques (taux théorique de 5 %, entretien de 1 %, amortissement jusqu’aux deux tiers en 15 ans), environ CHF 177’000 brut par an. Si la banque calcule avec un taux de 4,5 %, il faut environ CHF 165’000. Davantage de fonds propres réduit ce montant.
À combien s’élèvent les frais d’achat annexes en Suisse ?
Le plus souvent entre moins de 1 % dans les cantons sans droits de mutation comme Zurich, Zoug ou Schwyz et environ 4,5 % du prix d’achat. Ils se composent des droits de mutation, des émoluments du notaire et du registre foncier et des frais pour les cédules hypothécaires. La banque ne les finance pas.
Puis-je utiliser l’argent de ma caisse de pension pour acheter une maison ?
Oui, pour un logement que tu occupes toi-même, sous forme de versement anticipé (au moins CHF 20’000, au plus tous les cinq ans) ou de mise en gage, jusqu’à trois ans avant la naissance du droit aux prestations de vieillesse. Cet argent ne compte toutefois pas dans les 10 % minimum de fonds propres « durs ». Un versement anticipé est imposé immédiatement et réduit tes prestations.
Qu’est-ce qui change avec la suppression de la valeur locative ?
Dès le 1er janvier 2029, tu ne paies plus d’impôt sur une valeur locative pour le logement que tu occupes toi-même. En même temps, tu ne peux plus déduire les intérêts passifs ni les frais d’entretien de ce logement. Si tu achètes pour la première fois, tu obtiens une déduction limitée dans le temps : la première année jusqu’à CHF 10’000 pour les couples mariés ou CHF 5’000 pour toutes les autres personnes, puis chaque année 10 % du montant initial en moins.
Une convention de réservation est-elle contraignante ?
Sans acte authentique, elle ne t’oblige pas à acheter : seul le contrat de vente passé par acte authentique le fait. En règle générale, tu peux récupérer un paiement de réservation. Un accord peut toutefois être valable s’il rembourse seulement au vendeur les frais qu’il a engagés en comptant sur la vente.
Hypothèque à taux fixe ou hypothèque SARON ?
L’hypothèque à taux fixe te donne des coûts prévisibles sur toute la durée. L’hypothèque SARON est actuellement moins chère : le SARON est légèrement inférieur à 0 % (−0,04 % le 24 septembre 2026), et de nombreuses banques appliquent alors 0 %. En pratique, tu ne paies donc que la marge. Le taux de l’hypothèque SARON peut toutefois augmenter à tout moment. Ce qui compte, c’est la hausse des taux que ton budget peut supporter.
Quels défauts dois-je signaler après l’achat, et dans quel délai ?
Depuis le 1er janvier 2026, un délai de 60 jours pour signaler les défauts s’applique à l’achat immobilier. Tu signales les défauts cachés dans les 60 jours suivant leur découverte. Des délais plus courts dans le contrat sont sans effet. Les droits se prescrivent par cinq ans à compter de l’acquisition de la propriété.
Comment savoir combien de soleil une maison reçoit en hiver ?
Ce qui compte, c’est la position du soleil en décembre au-dessus de l’horizon réel de l’adresse, avec les montagnes, les maisons voisines et les arbres. Tu peux visiter en hiver ou le faire calculer. Le rapport SunPlot montre, pour des adresses dans toute la Suisse, les heures d’ensoleillement de chaque jour de l’année, calculées géométriquement sans nuages, et l’ombre à chaque heure.
Ai-je besoin d’un professionnel pour la visite ?
Pour les biens d’occasion, c’est utile, car la garantie est le plus souvent exclue. Auprès de l’Association des propriétaires d’Argovie (HEV Aargau), une évaluation du bâtiment avant l’achat coûte par exemple CHF 200 à 240 de l’heure, TVA en sus.
Sources
Toutes les informations vérifiées le 25 septembre 2026. Articles de loi selon la version publiée sur fedlex.admin.ch.
Financement
- Association suisse des banquiers : directives relatives aux exigences minimales pour les financements hypothécaires, version du 13.12.2023, en vigueur depuis le 1.1.2025
- Association suisse des banquiers : directives relatives aux crédits garantis par gage immobilier, 13.12.2023
- Communication FINMA sur la surveillance 02/2025 sur la capacité financière, 22.5.2025
- OFAS : encouragement à la propriété du logement au moyen de la prévoyance professionnelle ; LPP art. 30b à 30f, OEPL
- OFAS : le 3e pilier ; OFAS : rachats dans le pilier 3a ; AFC : circulaire n° 18a sur le pilier 3a, 22.12.2025
Taux et marché
- BNS : appréciation de la situation économique et monétaire, 24.9.2026 ; BNS : SARON, état au 24.9.2026
- OFL : taux hypothécaire de référence
- OFS : indice des prix de l’immobilier résidentiel, 2e trimestre 2026, 30.7.2026
- OFS : dénombrement des logements vacants 2026, 10.9.2026
- UBS : Real Estate Focus 2026, 26.3.2026 ; UBS : capacité financière par commune, 7.5.2026
- ZKB : prévisions de taux et UBS : prévisions de taux, état au 24.9.2026
- Taux : MoneyPark et Helvetia, 21.9.2026 ; RealAdvisor, 24.9.2026 ; hypotheke.ch, 23 et 25.9.2026 ; statistique des taux d’intérêt de la BNS
Coûts et impôts
- Conseil fédéral : réforme de l’imposition de la propriété du logement dès le 1.1.2029, 1.4.2026
- DFF : fiche d’information sur les intérêts passifs et la déduction pour primo-accédants, 15.8.2025
- Droits de mutation : lois cantonales sur les impôts et les émoluments, état au 1.1.2026, p. ex. Berne, Lucerne, Bâle-Ville, Bâle-Campagne, Jura ; Notariate Zürich : émoluments
- HEV Schweiz : coûts du logement ; VKG : établissements cantonaux d’assurance des bâtiments
Droit
- Conseil fédéral : nouveau droit des défauts de construction dès le 1.1.2026, 30.4.2025 ; Code des obligations, Code civil
- Tribunal fédéral : ATF 140 III 200 et arrêt 4A_109/2018 sur la convention de réservation ; ATF 126 III 452 sur la privation de lumière et de soleil
- Office fédéral de la justice : révision de la lex Koller ; Révision du droit de la propriété par étages, 13.5.2026
Bien et situation
- OFSP : carte du radon ; Ordonnance sur les installations électriques à basse tension ; Suva : amiante
- EnDK : MoPEC 2025 ; SuisseEnergie : remplacement du chauffage ; CECB ; Programme Bâtiments : CECB Plus ; Canton de Fribourg : CECB ; Canton de Vaud : CECB ; HEV Aargau : conseil en construction
- Cadastre RDPPF ; map.geo.admin.ch ; Amtsblattportal (portail des feuilles officielles) ; Calculateur d’impôts de l’AFC
- OFEV : exposition au bruit ; OFEV : cartes des dangers ; ASA et VKG : ruissellement de surface, 18.8.2026
Soleil et ombre
- SNV : SN EN 17037 Lumière naturelle dans les bâtiments
- Canton de Zurich : ombre portée des immeubles de grande hauteur (§ 30 ABV) ; Berne : art. 22 OC ; Lucerne : § 152 PBG ; Zurich : § 169 ss EG ZGB (loi d’introduction au CC)
- Fleming, Grimes, Lebreton, Maré, Nunns (2018) : Valuing sunshine ; Helbich et al. (2013), Vienne ; Bilanz : vue sur le lac et prix, 4.5.2026
- Position du soleil : calcul propre selon des formules astronomiques standard
Avant l’offre : vérifier la situation
Soleil sur l’année, ombre à chaque heure, bruit et dangers naturels pour une adresse, à partir de données officielles. Rapport individuel CHF 49 (prix de lancement), lien en règle générale sous 24 heures.
Ce guide ne remplace pas un conseil financier, fiscal ou juridique. Les taux, les lois et la pratique des banques changent. Toutes les informations et tous les résultats de calcul sans garantie, état au 25 septembre 2026. Publié par SunPlot Suisse.