Das Wichtigste in Kürze
- Eigenmittel: Banken finanzieren meist höchstens 80 % des Belehnungswerts. Mindestens 10 % bringst du ohne Geld aus der Pensionskasse auf.
- Tragbarkeit: Mit kalkulatorisch 5 % Zins, 1 % Unterhalt und der Amortisation dürfen die Wohnkosten rund ein Drittel des Bruttoeinkommens nicht übersteigen.
- Kaufnebenkosten: je nach Kanton unter 1 % bis rund 4,5 % des Kaufpreises. Du zahlst sie zusätzlich aus eigenen Mitteln.
- Zinsen: Der SNB-Leitzins liegt bei 0 % (bestätigt am 24. September 2026). Die besten 10-jährigen Festhypotheken kosteten Ende September rund 1,5 bis 1,7 %, der Durchschnitt lag um 2 %.
- Steuern: Ab 1. Januar 2029 fallen Eigenmietwert, Schuldzinsabzug und Unterhaltsabzug für selbstbewohntes Eigentum weg. Wer zum ersten Mal kauft, erhält einen befristeten Abzug.
- Vertrag: Bindend ist erst der beurkundete Kaufvertrag. Seit 1. Januar 2026 rügst du Mängel an einem gekauften Grundstück innert 60 Tagen.
- Lage: Küche und Heizung lassen sich ersetzen. Wintersonne, Lärm und Naturgefahren bleiben. Prüfe sie, bevor du ein Angebot machst.
Der Ablauf in zehn Schritten
Ob Einfamilienhaus oder Eigentumswohnung: Die Reihenfolge ist fast immer dieselbe.
- Budget klärenEigenmittel zusammenzählen und die Tragbarkeit rechnen. Ein Gespräch mit Bank oder Vermittler zeigt, welche Hypothek realistisch ist. Zum Rechner
- Finanzierungsbestätigung holenVerkäufer und Makler verlangen sie oft, bevor sie ein Angebot annehmen. Die Bank braucht dafür Lohnausweis, Steuererklärung, Vorsorgeausweise und den Nachweis der Eigenmittel.
- SuchenImmobilienportale und Suchabos, Makler, Neubauprojekte, Angebote ausserhalb der Portale und Steigerungen, die im Schweizerischen Handelsamtsblatt publiziert werden.
- Lage prüfen, bevor du besichtigstWintersonne, Lärm in der Nacht, Naturgefahren, die Bauzone nebenan und die täglichen Wege. Das geht mit den amtlichen Karten oder gebündelt im SunPlot-Bericht. Lage prüfen
- Besichtigen und Unterlagen verlangenMindestens zweimal und zu verschiedenen Tageszeiten, beim zweiten Mal mit einer Fachperson. Dazu Grundbuchauszug, Pläne und Baubewilligungen, bei Stockwerkeigentum auch Reglement und Protokolle. Checkliste
- Angebot machenGebote sind bis zur Beurkundung unverbindlich. Eine Reservation ohne Beurkundung verpflichtet dich nicht zum Kauf, und eine Reservationszahlung kannst du in der Regel zurückfordern. Mehr dazu
- Hypothek abschliessenDrei bis fünf Offerten am selben Tag einholen, Modell und Laufzeiten wählen und das Zahlungsversprechen der Bank organisieren. Modelle
- Kaufvertrag beurkundenDen Entwurf des Notariats früh prüfen: Preis, Übergabetermin, Gewährleistung, Mietverhältnisse und die Sicherstellung der Grundstückgewinnsteuer.
- Grundbucheintrag und ZahlungEigentümer wirst du mit dem Eintrag ins Grundbuch. Die Bank zahlt den Kaufpreis Zug um Zug mit der Anmeldung beim Grundbuchamt.
- Übergabe und MängelrügeEin Übergabeprotokoll mit Zählerständen erstellen. Mängel innert 60 Tagen rügen, verdeckte Mängel innert 60 Tagen nach ihrer Entdeckung.
Der Markt im Herbst 2026
Preise. Der Wohnimmobilienpreisindex des Bundesamts für Statistik lag im zweiten Quartal 2026 um 3,5 % über dem Vorjahr. Zuletzt stiegen vor allem Eigentumswohnungen (+1,6 % zum Vorquartal), während Einfamilienhäuser leicht nachgaben (−0,4 %). Das Angebot bleibt knapp: Am 1. Juni 2026 standen nur 0,93 % aller Wohnungen leer.
Zinsen. Die Nationalbank beliess den Leitzins am 24. September 2026 bei 0 %. Lange Festhypotheken sind seit Juli trotzdem etwas teurer geworden, weil die Zinsen am Kapitalmarkt gestiegen sind. Die Prognosen gehen auseinander. Die ZKB erwartet innert zwölf Monaten einen Leitzins von 0,75 %, die UBS eine Erhöhung auf 0,5 % bis Juni 2027 (beide Stand 24. September 2026).
Kaufen oder mieten. Laut UBS liegen die laufenden Kosten von Wohneigentum im Schnitt 24 % unter der Miete für ein vergleichbares Objekt (März 2026). Der Zugang bleibt aber schwierig. Ein Haushalt mit Medianeinkommen kann eine gute Eigentumswohnung mit 100 m² nur in 17 % der Gemeinden finanzieren (UBS, Mai 2026). Wer eine langjährige, günstige Miete hat, fährt laut ZKB oft besser mit Mieten (Juli 2026).
Finanzierung: Eigenmittel und Tragbarkeit
Ob du kaufen kannst, entscheidet die Bank mit zwei Prüfungen. Hast du genug Eigenmittel? Und kannst du die Kosten auch dann tragen, wenn die Zinsen deutlich steigen?
Eigenmittel: 20 %, davon mindestens 10 % «hart»
Banken finanzieren in der Regel höchstens 80 % des Belehnungswerts. Den Rest bringst du selbst. Die Richtlinien der Bankiervereinigung, von der FINMA als Mindeststandard anerkannt, verlangen, dass mindestens 10 % des Belehnungswerts nicht aus der 2. Säule stammen. Die Grenze von 80 % ist Praxis der Banken. Darüber müssen sie nach der Eigenmittelverordnung deutlich mehr eigenes Kapital hinterlegen.
Zählt als hart
- Ersparnisse und Wertschriften
- Säule 3a, als Bezug oder verpfändet
- Rückkaufswerte von Lebensversicherungen
- Erbvorbezug und Schenkung
- Darlehen, die nachrangig oder an die Bank abgetreten sind
Zählt nicht als hart
- Vorbezug oder Verpfändung aus der Pensionskasse
- Freizügigkeitsguthaben
Seit 2025 zählen bei selbstbewohntem Eigentum auch Darlehen von Partner oder Partnerin, Eltern, Grosseltern, Geschwistern sowie volljährigen Kindern und Enkeln. Voraussetzung ist, dass der Darlehensgeber der Bank schriftlich bestätigt, Rückzahlungen nur mit ihrer Zustimmung zu verlangen. Zinsen und Raten solcher Darlehen belasten aber die Tragbarkeit, und die Praxis der Banken ist unterschiedlich.
Niederstwertprinzip: Die Bank rechnet mit dem tieferen Wert
Der Belehnungswert ist der tiefere Wert aus Kaufpreis und Schätzung der Bank. Zahlst du mehr, als die Bank schätzt, deckst du die ganze Differenz mit harten Eigenmitteln.
Tragbarkeit: rund ein Drittel des Einkommens
Die Bank rechnet mit einem kalkulatorischen Zins, der weit über dem heutigen liegt. So prüft sie, ob du auch bei höheren Zinsen zahlen kannst.
| Posten | Übliche Annahme |
|---|---|
| Kalkulatorischer Zins | 5 % der Hypothek, bei einzelnen Banken 4,5 % |
| Unterhalt und Nebenkosten | 1 % des Kaufpreises oder Verkehrswerts, teils 0,7 bis 1 % |
| Amortisation | der Teil über ⅔ des Belehnungswerts, verteilt auf höchstens 15 Jahre |
| Grenze | rund ⅓ des nachhaltigen Bruttoeinkommens |
Diese Werte stehen in keinem Gesetz. Jede Bank legt sie selbst fest. Die FINMA nannte im Mai 2025 als Beispiel 33 % des Bruttoeinkommens, 5 % Zins und 0,8 % Nebenkosten bei neuwertigen Objekten. Gleichzeitig mahnte sie die Banken, Ausnahmen von der Tragbarkeit konsequent als solche zu kennzeichnen.
Angerechnet wird nachhaltiges Einkommen. Boni zählen oft nur teilweise. Ein zweites Einkommen zählt in der Regel nur, wenn beide solidarisch für die Hypothek haften. Leasing, Kredite und Alimente werden abgezogen. Für die Zeit nach der Pensionierung rechnet die Bank mit der Rente.
Amortisation: die 2. Hypothek in 15 Jahren
Den Teil der Hypothek über zwei Dritteln des Belehnungswerts zahlst du innert höchstens 15 Jahren linear zurück, beginnend spätestens zwölf Monate nach der Auszahlung. Viele Banken verlangen zudem, dass dieser Teil bis zur Pensionierung getilgt ist. Wo die 2. Hypothek beginnt, legt jede Bank selbst fest, meist bei 65 bis 67 %.
- Direkt: Du zahlst die Schuld ab. Schuld und Zinsen sinken.
- Indirekt: Du zahlst in eine verpfändete Säule 3a ein. Die Hypothek bleibt gleich hoch. Die Einzahlungen sind steuerlich abziehbar, bis Ende 2028 auch die Schuldzinsen. Ab 2029 fällt der Schuldzinsabzug für selbstbewohntes Eigentum weg.
Im Beispiel oben beträgt die Amortisation CHF 8’889 pro Jahr. Das ist mehr als der 3a-Maximalbeitrag von CHF 7’258 pro Person (2026).
Geld aus Pensionskasse und Säule 3a
Das Guthaben der Pensionskasse kannst du für selbstbewohntes Wohneigentum vorbeziehen oder verpfänden. Zu den harten 10 % zählt es nicht.
| Vorbezug | Verpfändung | |
|---|---|---|
| Was passiert | Die Pensionskasse zahlt direkt an Verkäufer oder Kreditgeber. | Das Guthaben bleibt in der Kasse und sichert die Hypothek. |
| Steuern | Sofort als Kapitalleistung, getrennt vom übrigen Einkommen und zu tieferem Satz. Die Steuer zahlst du aus anderen Mitteln. | Keine, solange das Pfand nicht verwertet wird. |
| Folgen | Tiefere Alters- und oft auch Risikoleistungen. Freiwillige Einkäufe in die Kasse erst nach der Rückzahlung. | Die Leistungen bleiben. Dafür ist die Hypothek höher und du zahlst mehr Zins. |
| Regeln | Möglich bis drei Jahre vor dem Anspruch auf Altersleistungen. Ab 50 höchstens der höhere Betrag aus dem Guthaben mit 50 und der Hälfte des heutigen Guthabens. Verheiratete brauchen die schriftliche Zustimmung des Ehepartners. | |
Für den Vorbezug gilt: mindestens CHF 20’000, höchstens alle fünf Jahre, Auszahlung spätestens sechs Monate nach dem Gesuch. Im Grundbuch wird eine Veräusserungsbeschränkung angemerkt. Verkaufst du, musst du das Geld zurückzahlen. Planst du innert zwei Jahren einen neuen Kauf, kannst du den Betrag vorübergehend auf ein Freizügigkeitskonto überweisen. Bei einer Rückzahlung erhältst du die bezahlte Steuer ohne Zins zurück, wenn du das innert drei Jahren beantragst.
Säule 3a. Ein Bezug für Kauf, Bau oder Amortisation ist alle fünf Jahre möglich und wird als Kapitalleistung besteuert. Geld aus der 3a zählt als harte Eigenmittel. Neu kannst du Beitragslücken nachzahlen, erstmals 2026 für das Jahr 2025 und höchstens zehn Jahre zurück. Lücken aus Jahren vor 2025 lassen sich nicht nachzahlen. Voraussetzung ist ein AHV-pflichtiges Erwerbseinkommen in der Schweiz, im Jahr der Lücke und im Jahr der Nachzahlung. In diesem Jahr musst du zudem den vollen ordentlichen Beitrag einzahlen. Pro Jahr sind höchstens CHF 7’258 zusätzlich möglich (2026). Nach dem Bezug der Altersleistung aus der 3a geht es nicht mehr.
Zu zweit kaufen
- Miteigentum: Jede Person besitzt einen Anteil, etwa je die Hälfte, und kann ihn verkaufen oder verpfänden. Die anderen haben ein Vorkaufsrecht.
- Gesamteigentum: nur über eine Gemeinschaft wie den ehelichen Güterstand oder eine einfache Gesellschaft. Entscheide fallen einstimmig.
- Vorsorgegeld: Setzt ihr Geld aus Pensionskasse oder Säule 3a ein, ist Gesamteigentum nur für Ehepaare und eingetragene Paare möglich. Unverheiratete wählen Miteigentum.
- Haftung: Für die Hypothek haftet meist jede Person für den ganzen Betrag, unabhängig von ihrem Anteil.
- Konkubinat: Es gibt kein gesetzliches Erbrecht. Testament, Vertrag unter den Partnern und eine Todesfallversicherung schützen die andere Person.
Unterlagen für die Bank
Tragbarkeitsrechner
Der Rechner arbeitet mit den üblichen Annahmen der Banken. Ein Beispiel ist bereits eingetragen. Ändere die Zahlen, das Ergebnis passt sich sofort an.
Tragbarkeit
30,8 % des Bruttoeinkommens
Vereinfachte Rechnung nach gängiger Bankpraxis, keine Offerte. Die Kaufnebenkosten zieht der Rechner von den Mitteln ausserhalb der Pensionskasse ab, weil die Pensionskasse direkt an Verkäufer oder Bank zahlt. Die 2. Hypothek beginnt hier bei ⅔ des Belehnungswerts. Alle Ergebnisse ohne Gewähr. Sie dienen der ersten Orientierung und ersetzen keine Beratung durch Bank, Notariat oder Fachperson.
Hypothek wählen: Modelle und Zinsen
| Modell | So funktioniert es | Passt, wenn |
|---|---|---|
| Festhypothek | Fester Zins für meist 2 bis 15 Jahre. Ein vorzeitiger Ausstieg kostet eine Vorfälligkeitsentschädigung. | du planbare Kosten willst und steigende Zinsen fürchtest |
| SARON-Hypothek | SARON plus eine fixe Marge, abgerechnet pro Monat oder Quartal. Viele Banken setzen den SARON auf mindestens 0 %. Meist ein Rahmenvertrag über mehrere Jahre. | du Schwankungen tragen kannst. Heute zahlst du faktisch nur die Marge. |
| Variable Hypothek | Ohne feste Laufzeit, kündbar meist mit sechs Monaten Frist. Deutlich teurer: im Juli 2026 im Mittel 2,79 %. | du nur kurz überbrücken musst |
| Forward-Hypothek | Sichert einen Festzins für einen Start in bis zu 12 oder 24 Monaten, gegen einen Aufschlag. | eine bestehende Hypothek bald ausläuft |
Zinsen Ende September 2026
| Laufzeit | Bestangebote | Durchschnitt |
|---|---|---|
| SARON-Hypothek (Marge) | ab 0,64 % | rund 1,0 bis 1,1 % |
| Festhypothek 5 Jahre | rund 1,4 bis 1,6 % | rund 1,8 % |
| Festhypothek 10 Jahre | rund 1,5 bis 1,7 % | rund 2,0 bis 2,1 % |
Quellen: MoneyPark und Helvetia (21.9.2026), RealAdvisor (24.9.2026), hypotheke.ch (23. und 25.9.2026), Zinsstatistik der SNB (Juli 2026). Die Sätze ändern täglich. Die Richtzinsen der Banken liegen oft 0,4 bis 0,5 Prozentpunkte über dem, was du aushandeln kannst.
So vergleichst du Offerten
- Drei bis fünf verbindliche Offerten am selben Tag einholen, mit denselben Eckdaten.
- Banken, Versicherungen, Pensionskassen und Vermittler vergleichen. Versicherer und Pensionskassen boten Ende September 2026 teils die tiefsten Sätze für 5 und 10 Jahre.
- Neben dem Zins auch Gebühren, Amortisationsregeln, Modellwechsel und die Regeln zur Vorfälligkeitsentschädigung vergleichen.
- Bei der SARON-Hypothek die Marge verhandeln. Sie gilt für die ganze Vertragsdauer.
- Laufzeiten staffeln verteilt das Zinsrisiko. Eine neue Bank übernimmt aber meist keine einzelne Tranche, solange die anderen noch laufen. Das bindet dich an die bisherige Bank.
Vorfälligkeitsentschädigung. Löst du eine Festhypothek vor Ablauf auf, verlangt die Bank den entgangenen Zins. Grob gerechnet: Betrag mal Restlaufzeit mal Differenz zwischen Vertragszins und aktuellem Zins für die Restlaufzeit. Sind die Zinsen seit dem Abschluss gestiegen, fällt sie tief aus oder ganz weg. Einzelne Banken schreiben dann sogar etwas gut. Das regelt der Vertrag.
Kaufnebenkosten und laufende Kosten
Beim Kauf fallen Handänderungssteuer, Gebühren für Notariat und Grundbuch sowie Gebühren für Schuldbriefe an. Die Bank finanziert diese Kosten nicht. Du zahlst sie zusätzlich zu den Eigenmitteln. In Zürich, Zug, Schwyz, Uri und Glarus bleiben sie meist unter 1 % des Kaufpreises. In Kantonen mit Handänderungssteuer sind es ohne Ermässigung rund 1,5 bis 4,5 %. Übernimmst du bestehende Schuldbriefe, sparst du Gebühren.
Beispiel: Haus für CHF 1’200’000, neuer Schuldbrief über CHF 960’000
| Kanton | Einmalige Kosten | Anteil am Preis |
|---|---|---|
| Zürich, ohne Handänderungssteuer | rund CHF 4’500 | 0,4 % |
| Bern, Hauptwohnsitz mit Befreiung | Steuer CHF 7’200, dazu Gebühren | ab 0,6 % |
| Bern, ohne Befreiung | Steuer CHF 21’600, dazu Gebühren | ab 1,8 % |
| Luzern, 1,5 % | rund CHF 24’000 bis 26’500 | rund 2 % |
| Jura, 2,5 % und 3,2 % | Steuer CHF 31’400, Schuldbrief CHF 3’360, dazu Gebühren | ab 2,9 % |
Handänderungssteuer nach Kanton
| Kanton | Satz | Wer zahlt | Ermässigung, Befreiung, Gebühren |
|---|---|---|---|
| ZürichZH | keine | entfällt | seit 2005 abgeschafft; Grundbuch und Beurkundung je 1 ‰ |
| BernBE | 1,8 % | Käufer | Auf Gesuch keine Steuer auf den ersten CHF 800’000, wenn das Objekt Hauptwohnsitz wird und mindestens zwei Jahre selbst bewohnt ist |
| LuzernLU | 1,5 % | Käufer | keine |
| UriUR | keine | entfällt | Grundbuchgebühr 2 ‰, höchstens CHF 10’000 |
| SchwyzSZ | keine | entfällt | Grundbuchgebühr, höchstens CHF 13’500 |
| ObwaldenOW | 1,5 % | je zur Hälfte | Verkäufer befreit bei Ersatzbeschaffung im Kanton |
| NidwaldenNW | 1 % | Käufer | keine |
| GlarusGL | keine | entfällt | Grundbuchgebühr 3,5 ‰ |
| ZugZG | keine | entfällt | Grundbuchgebühr nach Aufwand |
| FreiburgFR | 1,5 % plus Gemeindezuschlag, total höchstens 3 % | Käufer | Erster Hauptwohnsitz (mindestens zwei Jahre): Bemessung um CHF 500’000 tiefer bei Preisen bis 1 Mio., um CHF 250’000 bis 1,5 Mio. |
| SolothurnSO | 2,2 % | Käufer | Befreiung auf Gesuch bei dauernd und ausschliesslich selbst genutztem Wohneigentum |
| Basel-StadtBS | 3 % | Käufer | Bei Selbstnutzung während mindestens sechs Jahren 1,5 %, geschuldet vom Verkäufer |
| Basel-LandschaftBL | 2,5 % | je zur Hälfte | Der Anteil des Käufers entfällt bei selbst genutztem Wohneigentum |
| SchaffhausenSH | keine | entfällt | Gebühren: Eintragung 6 ‰, Beurkundung 1 ‰ |
| Appenzell AusserrhodenAR | 2 % (Gemeindesteuer) | nach Vereinbarung, meist je zur Hälfte | Gemeinden dürfen tiefer ansetzen |
| Appenzell InnerrhodenAI | 1 % | Käufer | keine |
| St. GallenSG | 1 % (Gemeindesteuer) | Käufer | keine |
| GraubündenGR | Gemeinden, höchstens 2 % | Käufer | Satz je nach Gemeinde |
| AargauAG | keine | entfällt | Grundbuchabgabe 4 ‰ |
| ThurgauTG | 1 % | Käufer | Befreiung bei Ersatzbeschaffung im Umfang der Reinvestition |
| TessinTI | 1,1 % Grundbuchabgabe, ab CHF 2 Mio. 1,3 % | beide solidarisch | keine |
| WaadtVD | 2,2 % plus Gemeindezuschlag, total höchstens 3,3 % | Käufer | keine allgemeine Befreiung |
| WallisVS | 1 bis 1,5 % gestaffelt, plus Gemeindezuschlag | Käufer | keine |
| NeuenburgNE | 3,3 % | Käufer | 2,2 % bei dauerhaftem Hauptwohnsitz (mindestens zwei Jahre) |
| GenfGE | 3 % | Käufer | Hauptwohnsitz (mindestens drei Jahre) und Preis bis CHF 1’394’928: CHF 20’924 weniger (Werte 2026) |
| JuraJU | 2,5 % bis CHF 1 Mio., 3,2 % auf dem Teil darüber | Käufer | keine, Ersterwerber-Satz seit März 2024 abgeschafft |
Kein Kanton gefunden. Versuche den Namen oder das Kürzel, zum Beispiel «Waadt» oder «VD».
Stand 1. Januar 2026, geprüft an den kantonalen Gesetzen. Ohne Gewähr. Käufer und Verkäufer können die Steuer im Vertrag anders aufteilen. Dazu kommen Gebühren für Notariat, Grundbuch und Schuldbriefe. Verbindlich ist die Auskunft von Notariat oder Steueramt.
Laufende Kosten und Rückstellungen
- Unterhalt und Nebenkosten: Der Hauseigentümerverband rechnet als Faustregel mit 1 % des Immobilienwerts pro Jahr, bei älteren Objekten mit bis zu 2,5 %.
- Stockwerkeigentum: Verwaltung und Erneuerungsfonds zahlst du nach Wertquote. Üblich sind Einlagen von 0,2 bis 0,5 % des Gebäudeversicherungswerts pro Jahr.
- Heizung: Ein Wärmeerzeuger hält rund 20 Jahre. Den Ersatz planst du am besten ab etwa zehn Jahren. Eine Luft-Wasser-Wärmepumpe kostet im Einfamilienhaus rund CHF 30’000 bis 40’000, mit Erdsonde rund CHF 60’000 (Richtwerte).
Versicherungen
- Gebäudeversicherung: In 19 Kantonen versichert die kantonale Gebäudeversicherung obligatorisch gegen Feuer und Elementarschäden. In Genf, Uri, Schwyz, Tessin, Appenzell Innerrhoden, Wallis und Obwalden versicherst du bei einer privaten Gesellschaft. Die Bank verlangt die Versicherung überall.
- Erdbeben: Die Gebäudeversicherung deckt Erdbebenschäden in der Regel nicht. Kläre eine Zusatzversicherung ab.
- Hausrat und Privathaftpflicht: Die Privathaftpflicht deckt meist auch das selbstbewohnte Einfamilienhaus. Bei Stockwerkeigentum versichert die Gemeinschaft die Gebäudehaftpflicht.
- Bei Umbauten: Bauherrenhaftpflicht und Bauwesenversicherung.
- Tod und Invalidität: Eine Risikoversicherung schützt die Familie davor, das Haus verkaufen zu müssen. Manche Banken verlangen sie.
Steuern: Der Eigenmietwert fällt 2029
Am 28. September 2025 hat das Stimmvolk den Systemwechsel mit 57,7 % Ja angenommen. Der Bundesrat setzt ihn auf den 1. Januar 2029 in Kraft. Bis und mit Steuerjahr 2028 gilt das heutige System.
| Bis Ende 2028 | Ab 1. Januar 2029 | |
|---|---|---|
| Eigenmietwert | wird als Einkommen versteuert, bei den Kantonen mindestens 60 % der Marktmiete | entfällt für selbstbewohnte Erst- und Zweitliegenschaften |
| Schuldzinsen | abziehbar, beim Bund bis zum Vermögensertrag plus CHF 50’000 | nur noch im Verhältnis der vermieteten Liegenschaften zum Gesamtvermögen, für Ersterwerber ein befristeter Abzug |
| Unterhalt | abziehbar, effektiv oder pauschal (Bund: 10 % des Eigenmietwerts bei Gebäuden bis zehn Jahre, sonst 20 %) | nicht mehr abziehbar, weder beim Bund noch bei Kantonen und Gemeinden |
| Energie und Umweltschutz | abziehbar, Übertrag auf zwei Folgejahre möglich | nur, wenn der Kanton den Abzug beibehält, längstens bis 2050 |
| Zweitwohnungen | Eigenmietwert | Kantone dürfen eine Objektsteuer erheben |
Ersterwerberabzug
Wer zum ersten Mal ein Eigenheim in der Schweiz kauft und selbst bewohnt, darf ab 2029 Schuldzinsen befristet abziehen: im ersten Jahr bis CHF 10’000 bei Ehepaaren und bis CHF 5’000 bei allen anderen. Der Höchstbetrag sinkt jedes Jahr um 10 % des Anfangsbetrags, also um CHF 1’000 beziehungsweise CHF 500, und endet nach zehn Jahren. Wer in den zehn Jahren vor 2029 erstmals gekauft hat, erhält den Abzug für die verbleibenden Jahre.
Was das für Käufer bis 2028 bedeutet
- Werterhaltende Renovationen sind bis Ende 2028 abziehbar, auch die Instandstellung einer frisch gekauften Liegenschaft. Grössere Arbeiten lohnt es sich zeitlich zu planen.
- Energetische Sanierungen bleiben ab 2029 nur abziehbar, wenn dein Kanton den Abzug beibehält.
- Ab 2029 senkt die Hypothek auf dem Eigenheim die Einkommenssteuer kaum mehr. Direkt zu amortisieren wird dadurch relativ attraktiver. Die Säule 3a bleibt steuerlich interessant.
- Bei der Vermögenssteuer ändert sich nichts: Die Liegenschaft zählt zum Vermögen, die Hypothek wird abgezogen.
Beim späteren Verkauf zahlst du auf dem Gewinn eine kantonale Grundstückgewinnsteuer. Eine kurze Besitzdauer wird stärker besteuert, eine lange mildert die Steuer fast überall. Kaufst du innert angemessener Frist wieder ein selbstbewohntes Eigenheim in der Schweiz, wird die Steuer aufgeschoben.
Liegenschaftssteuer. Einige Kantone und Gemeinden erheben jedes Jahr zusätzlich 0,1 bis 3 ‰ des Steuerwerts, ohne Abzug der Schulden. Keine solche Steuer kennen zum Beispiel Zürich, Schwyz, Zug, Solothurn, Basel-Landschaft und Aargau.
Das Objekt prüfen: Zustand, Energie, Schadstoffe
Gebrauchte Häuser und Wohnungen werden meist «wie besichtigt» verkauft, ohne Gewährleistung. Was du vor der Unterschrift übersiehst, zahlst du danach selbst. Geh deshalb mindestens zweimal hin und nimm beim zweiten Mal eine unabhängige Fachperson mit. Beim Hauseigentümerverband Aargau zum Beispiel kostet eine Gebäudebeurteilung vor dem Kauf CHF 200 bis 240 pro Stunde, zuzüglich Mehrwertsteuer.
Bei der Besichtigung
Unterlagen verlangen
Heizung und Energie
Die Kantone verschärfen die Regeln beim Heizungsersatz. In Zürich, Basel-Stadt, Basel-Landschaft, Genf, Glarus, Neuenburg und Uri muss eine Öl- oder Gasheizung beim Ersatz grundsätzlich einem erneuerbaren System weichen. Die meisten anderen Kantone verlangen einen Anteil von 10 bis 40 % erneuerbarer Energie oder Einsparung. Solothurn und Waadt kennen keine solche Auflage (Übersicht von EnergieSchweiz, vereinfacht). Die neuen Mustervorschriften der Kantone, die MuKEn 2025, sehen beim Ersatz 100 % erneuerbar vor. Sie gelten, sobald dein Kanton sie übernimmt.
Für Käufer wichtig: Nach den MuKEn 2025 kann die Behörde bei selbst bewohntem Eigentum in einem finanziellen Härtefall den Ersatz aufschieben, bis drei Jahre nach dem nächsten Eigentümerwechsel. Der Aufschub wird im Grundbuch angemerkt. Kaufst du ein solches Haus, musst du die Heizung spätestens drei Jahre nach dem Kauf ersetzen.
- Elektrokontrolle: Liegt die letzte Kontrolle mehr als fünf Jahre zurück, ist beim Eigentümerwechsel eine Kontrolle mit Sicherheitsnachweis Pflicht (Niederspannungs-Installationsverordnung).
- GEAK: Der Gebäudeenergieausweis der Kantone bewertet die Effizienz der Gebäudehülle, die Gesamtenergieeffizienz und die direkten CO₂-Emissionen, je von A bis G. Beim Verkauf Pflicht ist er etwa in Freiburg und, für bestehende Wohngebäude, in der Waadt. Im Gebäudeprogramm von Bund und Kantonen brauchst du für Beiträge an die Wärmedämmung ab CHF 10’000 einen GEAK Plus oder eine Gebäudeanalyse. Das Fördergesuch reichst du vor Baubeginn ein.
Schadstoffe und Radon
- Asbest: seit 1990 verboten. Häuser, die vorher gebaut oder renoviert wurden, können Asbest enthalten. Vor einem Umbau muss das abgeklärt werden.
- PCB: steckt oft in Fugendichtungen von Betonbauten aus den Jahren 1955 bis 1975.
- Blei: in alten Anstrichen möglich. Vor dem Abschleifen abklären lassen.
- Radon: Der Referenzwert liegt bei 300 Becquerel pro Kubikmeter. Wird er überschritten, muss der Eigentümer auf eigene Kosten sanieren. Die Radonkarte des Bundes zeigt die Wahrscheinlichkeit pro Quadratkilometer. Wie hoch der Wert im Haus wirklich ist, zeigt nur eine Messung über mindestens 90 Tage in der Heizperiode.
Die Lage prüfen: was sich nicht renovieren lässt
Küche, Bad und Heizung kannst du ersetzen. Sonne, Lärm, Hang und Naturgefahren bleiben. Sie prägen Wohnqualität und Energiebedarf über Jahrzehnte und spielen auch beim Wiederverkauf mit. Eine Besichtigung zeigt davon nur einen Moment.
Wintersonne: der Tag, auf den es ankommt
In Zürich steht die Sonne am 21. Juni mittags rund 66° hoch, am 21. Dezember nur rund 19°. Ein 10 Meter hohes Nachbarhaus wirft dann am Mittag einen Schatten von fast 29 Metern, im Juni sind es gut 4 Meter. Wer im Mai besichtigt, sieht davon nichts. Probier es aus:
Vereinfacht: flaches Gelände, Nachbarhaus genau im Süden, Sonnenhöchststand (in der Schweiz um etwa 12.30 Uhr, im Sommer um 13.30 Uhr). Vorher und nachher steht die Sonne tiefer, die Schatten werden länger.
In Wirklichkeit kommen Hänge, Berge und weitere Häuser dazu. In Alpentälern verschwindet die Sonne im Winter oft schon früh hinter dem Grat. Und Bäume wachsen: Im Kanton Zürich verjährt der Anspruch, einen zu nah gepflanzten Baum entfernen zu lassen, fünf Jahre nach der Pflanzung.
Ein Recht auf Sonne gibt es nicht
Hält sich dein Nachbar beim Bauen an die Vorschriften, kannst du nicht verlangen, dass dein Garten Sonne behält (Art. 679 Abs. 2 ZGB). Feste Stundengrenzen für den Schattenwurf kennt das kantonale Baurecht in der Regel nur für Hochhäuser. Im Kanton Zürich darf ein Hochhaus bewohnte Nachbarbauten an den mittleren Wintertagen höchstens drei Stunden beschatten, in Bern gelten zwei bis zweieinhalb Stunden. Sichern lassen sich Sonne und Aussicht nur mit einer Dienstbarkeit auf dem Nachbargrundstück, etwa einer Bau- oder Höhenbeschränkung.
Wie viel Sonne eine Wohnung braucht, beschreibt die Tageslichtnorm SN EN 17037. Sie empfiehlt, dass mindestens ein Wohnraum an einem Tag zwischen dem 1. Februar und dem 21. März mindestens 1,5 Stunden Sonne erhalten kann, besser 3 oder 4 Stunden. Der Kanton Luzern verbietet Wohnungen, deren Wohn- und Schlafräume alle nach Nordost bis Nordwest ausgerichtet sind.
Was Studien zeigen. In Wellington, Neuseeland, stieg der Verkaufspreis pro zusätzlicher täglicher Sonnenstunde um rund 2,6 %. In Wien bewerteten Käufer Wohnungen mit mehr berechneter Sonneneinstrahlung messbar höher. In der Schweiz ist vor allem die Aussicht untersucht: Für Seesicht nennt Wüest Partner einen Aufpreis von durchschnittlich rund 11 %. Dazu spart Wintersonne Heizenergie, und eine Solaranlage liefert mehr, wenn weder Nachbarhaus noch Baum sie beschatten.
Lärm, Naturgefahren, Bauzone: die amtlichen Karten
- Lärm: Strassen- und Bahnlärm tags und nachts zeigt das Geoportal des Bundes. Rund 740’000 Menschen in der Schweiz sind schädlichem oder lästigem Strassenlärm ausgesetzt (BAFU). Die Nacht zählt, nicht der Samstagnachmittag der Besichtigung.
- Naturgefahren: Die Gefahrenkarten der Kantone zeigen Hochwasser, Rutschungen, Steinschlag und Lawinen, rot für erhebliche, blau für mittlere und gelb für geringe Gefährdung. Oberflächenabfluss nach Starkregen, also Wasser, das nicht aus Bächen, Flüssen oder Seen über die Ufer tritt, verursacht mehr als die Hälfte aller Überschwemmungsschäden (Versicherer und Gebäudeversicherungen, August 2026).
- Bauzone nebenan: Zonenplan und ÖREB-Kataster zeigen, wie hoch und dicht auf den Nachbarparzellen gebaut werden darf. Das Raumplanungsgesetz verlangt Verdichtung nach innen. Baugesuche werden öffentlich publiziert, je nach Kanton im Amtsblatt oder im Publikationsorgan der Gemeinde.
- Grundwasser: In Grundwasserschutzzonen sind Erdwärmesonden verboten. Das ist wichtig, wenn du eine Wärmepumpe mit Sonde planst.
- Radon, Mobilfunk, Hochspannung: Karten dazu findest du ebenfalls auf map.geo.admin.ch.
- ÖV und Wege: Die ÖV-Güteklassen reichen von A für sehr gut bis D für gering erschlossen. Schulweg, Einkauf und Arzt gehst du am besten einmal zu Fuss ab.
- Steuerfuss: Gemeinden lassen sich mit dem Steuerrechner der Eidgenössischen Steuerverwaltung vergleichen.
Der SunPlot-Bericht
Sonne, Schatten und Lage für eine Adresse
Die amtlichen Karten sind öffentlich, aber auf Bund, Kantone und Gemeinden verteilt. Und wann Haus, Garten oder Balkon im Dezember im Schatten liegen, zeigen sie nicht auf einen Blick. SunPlot rechnet Sonne und Schatten für Adressen in der ganzen Schweiz geometrisch aus den 3D-Daten von swisstopo: Gelände, Berge, Gebäude und Bäume aus der Laser-Punktwolke. Dazu kommen die Karten zur Lage, direkt am 3D-Modell deiner Adresse.
- Sonnenstunden für jeden Tag des Jahres, geometrisch gerechnet
- Schatten zu jeder Stunde, mit der Quelle: Berg, Gelände, Haus oder Baum
- Sonnenlauf, Aussicht und sichtbare Berge
- Solarpotenzial der Dächer
- Lärm tags und nachts, mit Grenzwert
- Naturgefahren und Oberflächenabfluss
- ÖV-Erschliessung und Umgebung mit Gehzeiten
- Bauzonen, Zeitreise mit Luftbildern, Grundwasser und Boden
Aus dem Beispielbericht Lidostrasse 5, Luzern: 7,3 Stunden Sonne am 21. Dezember, 15,2 Stunden am 21. Juni, Strassenlärm nachts 34,7 dB bei einem Grenzwert von 50 dB.
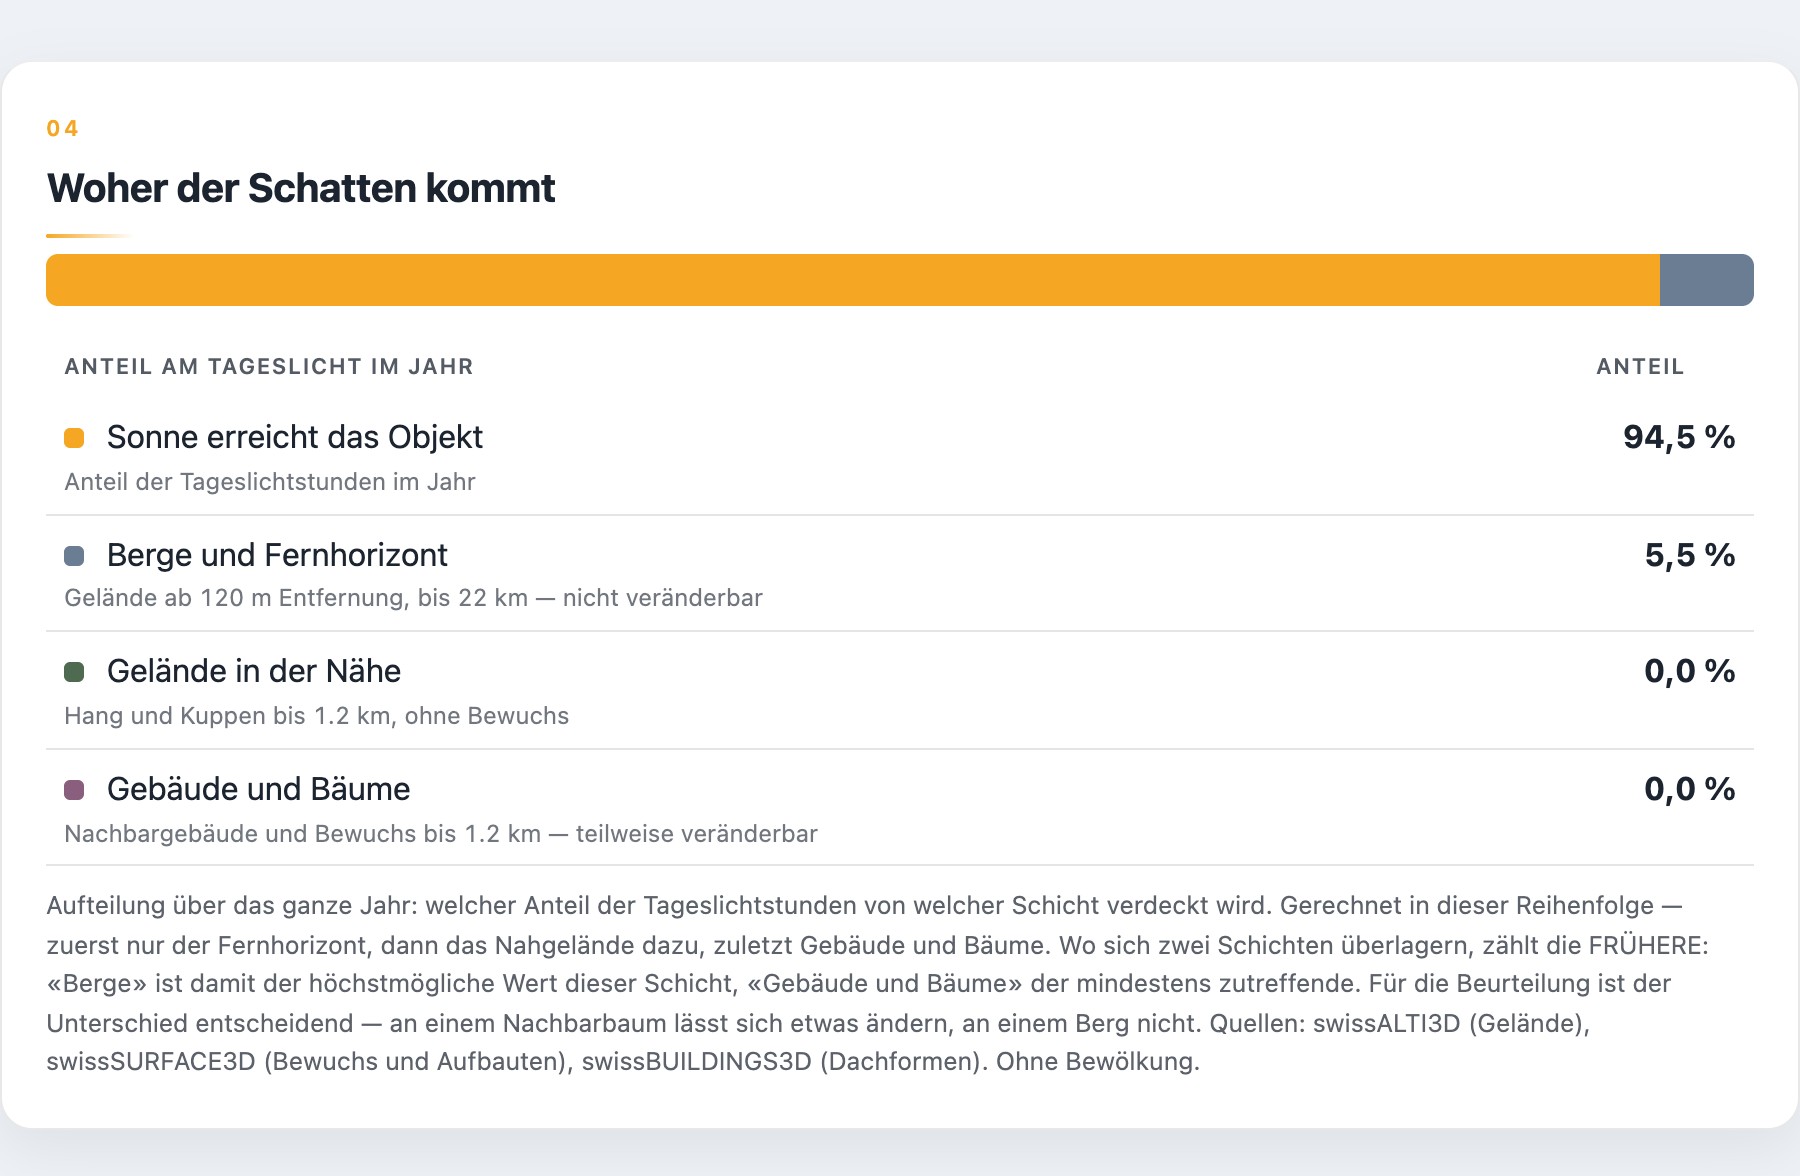
Sonnenstunden geometrisch gerechnet, ohne Wolken. Der Bericht ist kein Gutachten. Geplante Gebäude sind nicht enthalten.
Vertrag und Recht: was dich schützt
Reservation: ohne Beurkundung keine Kaufpflicht
Verpflichtet dich eine Reservationsvereinbarung zum Kauf, ist sie ein Vorvertrag. Ohne öffentliche Beurkundung ist sie nichtig (Art. 216 Abs. 2 OR), und eine Reservationszahlung kannst du in der Regel zurückfordern. Gültig sein kann aber eine Abmachung, auch als Pauschale, die dem Verkäufer nur Aufwände ersetzt, die ihm im Vertrauen auf den Kauf entstanden sind (Bundesgericht 4A_109/2018). Eine zu hohe Pauschale kann das Gericht herabsetzen (BGE 140 III 200). Zahle nur auf ein Notariats- oder Sperrkonto und akzeptiere keine Klausel, nach der das Geld verfällt.
Kaufvertrag und Grundbuch
Der Kaufvertrag muss öffentlich beurkundet werden (Art. 216 OR). Eigentümer wirst du erst mit dem Eintrag ins Grundbuch (Art. 656 ZGB). Den Kaufpreis zahlt deine Bank Zug um Zug mit der Anmeldung beim Grundbuchamt, gestützt auf ein unwiderrufliches Zahlungsversprechen. Anzahlungen vor der Eigentumsübertragung sind bei einem Konkurs des Verkäufers meist verloren.
Prüfe im Vertrag den Übergabetermin (dann gehen Nutzen und Gefahr über), die Gewährleistung, laufende Mietverträge, die Sicherstellung der Grundstückgewinnsteuer, das Zubehör und die Abrechnung von Nebenkosten und Erneuerungsfonds.
Gewährleistung: neue Regeln seit 1. Januar 2026
Bei gebrauchten Objekten schliessen Verkäufer die Gewährleistung meist aus. Das gilt nicht, wenn der Verkäufer einen Mangel arglistig verschwiegen hat (Art. 199 OR), und nicht für Mängel, die völlig ausserhalb dessen liegen, womit du vernünftigerweise rechnen musstest, und die den Zweck des Kaufs erheblich beeinträchtigen. Seit 1. Januar 2026 gilt beim Grundstückkauf zudem Art. 219a OR:
- Die Rügefrist beträgt 60 Tage. Verdeckte Mängel rügst du innert 60 Tagen nach der Entdeckung. Kürzere Fristen im Vertrag sind unwirksam.
- Deine Ansprüche verjähren fünf Jahre nach dem Eigentumserwerb. Diese Frist darf nicht zu deinen Lasten verkürzt werden.
- Bei Neubauten, die noch zu erstellen sind oder weniger als zwei Jahre vor dem Verkauf fertig wurden, kannst du eine kostenlose Nachbesserung verlangen. Dieses Recht lässt sich nicht im Voraus ausschliessen.
Die neuen Regeln betreffen in erster Linie Verträge ab 1. Januar 2026. Rüge Mängel immer schriftlich und nachweisbar.
Neubau und Kauf ab Plan
- Bauhandwerkerpfandrecht: Handwerker und Subunternehmer, die nicht bezahlt wurden, können innert vier Monaten nach Vollendung ihrer Arbeit ein Pfandrecht auf dein Grundstück eintragen lassen, auch wenn du den Kaufpreis bereits bezahlt hast (Art. 837 ff. ZGB). Schutz bieten ein Blick ins Grundbuch kurz vor der Übertragung, Zahlungsnachweise, ein Rückbehalt oder eine Bankgarantie.
- Vorauszahlungen: nur gegen eine Bankgarantie oder Solidarbürgschaft.
- Stockwerkeigentum ab Plan: Es kann schon vor dem Bau begründet werden. Lass dir deinen Anteil möglichst früh übertragen.
Pfandrecht für Steuern des Verkäufers
In vielen Kantonen haftet das Grundstück mit einem gesetzlichen Pfandrecht für die Grundstückgewinnsteuer des Verkäufers (Art. 836 ZGB). Zahlt der Verkäufer nicht, trifft es dich. Üblich ist deshalb, dass ein Teil des Kaufpreises direkt ans Steueramt fliesst oder sichergestellt wird. Achte darauf, dass das im Vertrag steht.
Grundbuchauszug und Dienstbarkeiten
Der Grundbuchauszug zeigt Eigentum, Dienstbarkeiten wie Wegrecht, Näherbaurecht oder Baubeschränkung, dazu Grundlasten, Pfandrechte, Vormerkungen und Anmerkungen. Lies auch die Verträge zu den Dienstbarkeiten, denn massgebend ist der genaue Inhalt. Ein vorgemerkter Mietvertrag bleibt bestehen. Ohne Vormerkung kannst du bei dringendem Eigenbedarf kündigen. Nutzniessung und Wohnrecht bleiben auch nach dem Verkauf bestehen.
Stockwerkeigentum
- Die Wertquote bestimmt Stimmgewicht und Kostenanteil.
- Reglement, Protokolle der letzten Jahre, Budget und Stand des Erneuerungsfonds prüfen. Ein Fonds ist gesetzlich nicht vorgeschrieben.
- Die Gemeinschaft kann für Beiträge der letzten drei Jahre ein Pfandrecht im Grundbuch eintragen lassen. Offene Beiträge des Verkäufers können dich so treffen, verlange deshalb eine Bestätigung.
- Gefasste Beschlüsse, etwa über eine Sanierung, binden auch dich.
- Der Bundesrat hat im Mai 2026 eine Revision des Stockwerkeigentumsrechts vorgelegt. Das Parlament hat noch nicht entschieden.
Baurecht
Im Baurecht kaufst du das Haus, aber nicht den Boden. Du zahlst einen Baurechtszins, der oft an die Teuerung oder den Hypothekarzins gebunden ist. Nach Ablauf, meist nach 30 bis 100 Jahren, fällt das Gebäude gegen eine Entschädigung an den Landeigentümer zurück. Achte auf Restlaufzeit, Zinsanpassung und Heimfallentschädigung. Sie beeinflussen Finanzierung und Wiederverkauf.
Kauf durch Personen aus dem Ausland
Staatsangehörige der EU und EFTA mit Wohnsitz in der Schweiz und Personen mit Ausweis C kaufen ohne Bewilligung. Angehörige anderer Staaten mit Ausweis B dürfen eine Hauptwohnung am Wohnort kaufen und selbst bewohnen (Lex Koller). Der Bundesrat will die Regeln verschärfen, die Vernehmlassung lief bis Juli 2026. Bis das Parlament entscheidet, gilt das heutige Recht.
Makler, Bieterverfahren und Steigerungen
Die Maklerprovision zahlt in der Schweiz üblicherweise der Verkäufer, oft 2 bis 3 % des Preises. In einem Bieterverfahren sind Gebote bis zur Beurkundung unverbindlich, und der Verkäufer muss nicht das höchste annehmen. Bei einer Zwangsversteigerung kaufst du ohne Gewährleistung und übernimmst die Lasten gemäss Lastenverzeichnis. Gebote sind bedingungslos, die Finanzierung muss also vorher stehen.
Häufige Fragen
Wie viel Eigenkapital brauche ich für ein Haus?
In der Regel mindestens 20 % des Belehnungswerts, davon mindestens 10 % ohne Geld aus der Pensionskasse. Dazu kommen die Kaufnebenkosten, je nach Kanton unter 1 % bis rund 4,5 % des Kaufpreises. Bei einem Haus für CHF 1 Million sind das mindestens CHF 200’000 plus Nebenkosten.
Wie viel muss ich verdienen, um ein Haus für CHF 1 Million zu kaufen?
Mit 20 % Eigenmitteln und den üblichen Annahmen der Banken (5 % kalkulatorischer Zins, 1 % Unterhalt, Amortisation auf zwei Drittel in 15 Jahren) rund CHF 177’000 brutto pro Jahr. Rechnet die Bank mit 4,5 % Zins, sind es rund CHF 165’000. Mehr Eigenmittel senken den Betrag.
Wie hoch sind die Kaufnebenkosten in der Schweiz?
Meist zwischen unter 1 % in Kantonen ohne Handänderungssteuer wie Zürich, Zug oder Schwyz und rund 4,5 % des Kaufpreises. Sie bestehen aus Handänderungssteuer, Gebühren für Notariat und Grundbuch und den Kosten für Schuldbriefe. Die Bank finanziert sie nicht.
Kann ich mein Pensionskassengeld für ein Haus verwenden?
Ja, für selbstbewohntes Eigentum als Vorbezug (mindestens CHF 20’000, höchstens alle fünf Jahre) oder als Verpfändung, bis drei Jahre vor dem Anspruch auf Altersleistungen. Das Geld zählt aber nicht zu den mindestens 10 % harten Eigenmitteln. Ein Vorbezug wird sofort besteuert und senkt deine Leistungen.
Was ändert sich mit der Abschaffung des Eigenmietwerts?
Ab 1. Januar 2029 versteuerst du für dein selbstbewohntes Eigenheim keinen Eigenmietwert mehr. Gleichzeitig kannst du Schuldzinsen und Unterhaltskosten dafür nicht mehr abziehen. Wer zum ersten Mal kauft, erhält einen befristeten Abzug: im ersten Jahr bis CHF 10’000 bei Ehepaaren oder CHF 5’000 bei allen anderen, danach jedes Jahr um 10 % des Anfangsbetrags weniger.
Ist eine Reservationsvereinbarung verbindlich?
Zum Kauf verpflichtet sie dich ohne öffentliche Beurkundung nicht, das tut erst der beurkundete Kaufvertrag. Eine Reservationszahlung kannst du in der Regel zurückfordern. Gültig sein kann aber eine Abmachung, die dem Verkäufer nur Aufwände ersetzt, die ihm im Vertrauen auf den Kauf entstanden sind.
Festhypothek oder SARON-Hypothek?
Die Festhypothek gibt dir planbare Kosten über die ganze Laufzeit. Die SARON-Hypothek ist derzeit günstiger: Der SARON liegt knapp unter 0 % (−0,04 % am 24. September 2026), und viele Banken rechnen dann mit 0 %. Du zahlst also faktisch nur die Marge. Der Zins der SARON-Hypothek kann aber jederzeit steigen. Entscheidend ist, wie viel Zinsanstieg dein Budget verkraftet.
Welche Mängel muss ich nach dem Kauf wann melden?
Seit 1. Januar 2026 gilt beim Grundstückkauf eine Rügefrist von 60 Tagen. Verdeckte Mängel meldest du innert 60 Tagen nach der Entdeckung. Kürzere Fristen im Vertrag sind unwirksam. Die Ansprüche verjähren fünf Jahre nach dem Eigentumserwerb.
Wie finde ich heraus, wie viel Sonne ein Haus im Winter hat?
Entscheidend ist der Sonnenstand im Dezember über dem echten Horizont der Adresse, mit Bergen, Nachbarhäusern und Bäumen. Du kannst im Winter besichtigen oder es berechnen lassen. Der SunPlot-Bericht zeigt für Adressen in der ganzen Schweiz die Sonnenstunden an jedem Tag des Jahres, geometrisch gerechnet ohne Wolken, und den Schatten zu jeder Stunde.
Brauche ich eine Fachperson für die Besichtigung?
Bei gebrauchten Objekten ist es sinnvoll, weil die Gewährleistung meist ausgeschlossen ist. Beim Hauseigentümerverband Aargau kostet eine Gebäudebeurteilung vor dem Kauf zum Beispiel CHF 200 bis 240 pro Stunde, zuzüglich Mehrwertsteuer.
Quellen
Alle Angaben geprüft am 25. September 2026. Gesetzesartikel nach der Fassung auf fedlex.admin.ch.
Finanzierung
- Bankiervereinigung: Mindestanforderungen bei Hypothekarfinanzierungen, Fassung vom 13.12.2023, in Kraft seit 1.1.2025
- Bankiervereinigung: Richtlinien für grundpfandgesicherte Kredite, 13.12.2023
- FINMA-Aufsichtsmitteilung 02/2025 zur Tragbarkeit, 22.5.2025
- BSV: Wohneigentumsförderung mit Mitteln der beruflichen Vorsorge; BVG Art. 30b bis 30f, WEFV
- BSV: Die dritte Säule; BSV: Einkäufe in die Säule 3a; ESTV: Kreisschreiben Nr. 18a zur Säule 3a, 22.12.2025
Zinsen und Markt
- SNB: Geldpolitische Lagebeurteilung, 24.9.2026; SNB: SARON, Stand 24.9.2026
- BWO: Hypothekarischer Referenzzinssatz
- BFS: Wohnimmobilienpreisindex, 2. Quartal 2026, 30.7.2026
- BFS: Leerwohnungszählung 2026, 10.9.2026
- UBS: Real Estate Focus 2026, 26.3.2026; UBS: Tragbarkeit nach Gemeinden, 7.5.2026
- ZKB: Zinsprognosen und UBS: Zinsprognosen, Stand 24.9.2026
- Zinsen: MoneyPark und Helvetia, 21.9.2026; RealAdvisor, 24.9.2026; hypotheke.ch, 23. und 25.9.2026; Zinsstatistik der SNB
Kosten und Steuern
- Bundesrat: Reform der Wohneigentumsbesteuerung ab 1.1.2029, 1.4.2026
- EFD: Faktenblatt Schuldzinsen und Ersterwerberabzug, 15.8.2025
- Handänderungssteuer: kantonale Steuer- und Gebührengesetze, Stand 1.1.2026, etwa Bern, Luzern, Basel-Stadt, Basel-Landschaft, Jura; Notariate Zürich: Gebühren
- HEV Schweiz: Wohnkosten; VKG: Kantonale Gebäudeversicherungen
Recht
- Bundesrat: Neues Baumängelrecht ab 1.1.2026, 30.4.2025; Obligationenrecht, Zivilgesetzbuch
- Bundesgericht: BGE 140 III 200 und Urteil 4A_109/2018 zur Reservationsvereinbarung; BGE 126 III 452 zum Entzug von Licht und Sonne
- Bundesamt für Justiz: Revision Lex Koller; Revision des Stockwerkeigentums, 13.5.2026
Objekt und Lage
- BAG: Radonkarte; Niederspannungs-Installationsverordnung; Suva: Asbest
- EnDK: MuKEn 2025; EnergieSchweiz: Heizungsersatz; GEAK; Das Gebäudeprogramm: GEAK Plus; Kanton Freiburg: GEAK; Kanton Waadt: CECB; HEV Aargau: Bauberatung
- ÖREB-Kataster; map.geo.admin.ch; Amtsblattportal; ESTV-Steuerrechner
- BAFU: Lärmbelastung; BAFU: Gefahrenkarten; SVV und VKG: Oberflächenabfluss, 18.8.2026
Sonne und Schatten
- SNV: SN EN 17037 Tageslicht in Gebäuden
- Kanton Zürich: Schattenwurf von Hochhäusern (§ 30 ABV); Bern: Art. 22 BauV; Luzern: § 152 PBG; Zürich: § 169 ff. EG ZGB
- Fleming, Grimes, Lebreton, Maré, Nunns (2018): Valuing sunshine; Helbich et al. (2013), Wien; Bilanz: Seesicht und Preise, 4.5.2026
- Sonnenstand: eigene Berechnung nach astronomischen Standardformeln
Vor dem Angebot: die Lage prüfen
Sonne übers Jahr, Schatten zu jeder Stunde, Lärm und Naturgefahren für eine Adresse, aus amtlichen Daten. Einzelbericht CHF 49 (Einführungspreis), Link in der Regel innert 1 Werktag.
Dieser Ratgeber ersetzt keine Finanz-, Steuer- oder Rechtsberatung. Zinsen, Gesetze und die Praxis der Banken ändern sich. Alle Angaben und Ergebnisse der Rechner ohne Gewähr, Stand 25. September 2026. Herausgegeben von SunPlot Schweiz.